โบรกประเมินภาพรวมผลการดำเนินงานของหุ้นกลุ่มธนาคารพาณิชย์ไทยในไตรมาส 3/2569 ชะลอตัวลงเมื่อเทียบกับช่วงเดียวกันของปีก่อน (YoY) โดยคาดการณ์กำไรสุทธิรวมของกลุ่มปรับลดลงเฉลี่ยราว 8-11.7% YoY แรงกดดันสำคัญมาจากส่วนต่างรายได้ดอกเบี้ยสุทธิ (NIM) และ Asset Yield ที่ลดลงตามทิศทางดอกเบี้ยนโยบายขาลง ประกอบกับกำไรจากเงินลงทุน (FVTPL) ที่ต่ำลง และผลกระทบจากสถานการณ์น้ำท่วมใหญ่ที่กดดันคุณภาพสินทรัพย์
อย่างไรก็ตาม ในมิติของผลงานรายไตรมาส (QoQ) เริ่มเห็นสัญญาณการฟื้นตัวทรงตัวถึงบวกเล็กน้อย (0.6% ถึง 3% QoQ) เนื่องจากแรงกดดันด้านการตั้งสำรองหนี้สูญ (Credit Cost) ผ่อนคลายลง หลังหลายธนาคารเร่งตั้งสำรองไปมากแล้วในครึ่งปีแรก ขณะที่ปริมาณหนี้เสีย (NPL) ยังอยู่ในระดับที่บริหารจัดการได้ (คาด NPL Ratio เฉลี่ยอยู่ที่ 3.5% – 3.7%)
นายตฤณ สิทธิสวัสดิ์ ผู้อำนวยการฝ่ายวิเคราะห์หลักทรัพย์ บล. หยวนต้า (ประเทศไทย) ระบุว่า กลุ่มธนาคารภายใต้ Coverage ทั้ง 7 แห่ง คาดว่าจะมีกำไรสุทธิรวมในไตรมาส 3/69 ที่ 54,905 ล้านบาท ลดลง 11.7% YoY และ 0.9% QoQ
ปัจจัยกดดันหลักๆ มาจากรายได้ดอกเบี้ยรับจะลดลงราว 0.2% QoQ จากการเติบโตของสินเชื่อที่ยังจำกัด บวกกับ Asset Yield ที่คาดลดลงต่อเนื่องตามดอกเบี้ยนโยบาย และเป็นผลจากการปรับฐานสินเชื่อไปยังสินเชื่อบริษัทใหญ่มากขึ้น เพื่อลดความเสี่ยงหนี้เสีย ทำให้คาด Asset Yield ของกลุ่มจะลดลงเหลือ 5.7% จาก 5.8% ในไตรมาส 2/69 และรายได้ที่ไม่ใช่ดอกเบี้ยสุทธิคาดลดลง 2.7% QoQ สอดรับกับรายได้เงินปันผลรับที่ลดลงตามปัจจัยฤดูกาล รวมถึงกำไรจากเงินลงทุนที่ต่ำลงตามภาวะตลาด
อย่างไรก็ดี ปัจจัยลบต่างๆ บางส่วนคาดว่าจะถูกชดเชยด้วยการตั้งสำรองที่ผ่อนคลายลงเล็กน้อย โดยลดลง 0.6% QoQ แม้จะมีการตั้งสำรองเผื่อกรณีผลกระทบจากน้ำท่วมใหญ่ครั้งล่าสุด แต่หลายธนาคารก็ได้เร่งตั้งสำรองไปมากในครึ่งแรกปี 69 ขณะที่ความเสี่ยงด้านหนี้เสียคาดยังอยู่ในระดับที่บริหารจัดการได้ คาดหนี้เสียของกลุ่มทรงตัวที่ 3.5%
สำหรับธนาคารใหญ่ ภาพรวมกำไรสุทธิในไตรมาส 3/69 คาดว่าจะลดลง YoY ทุกธนาคาร จากแรงกดดันของรายได้ดอกเบี้ยรับลดลงต่อเนื่อง โดยธนาคารที่คาดกำไรฟื้นตัวดีที่สุดคือ BBL แม้รายได้ดอกเบี้ยและรายได้ที่ไม่ใช่ดอกเบี้ยยังลดลงต่อ 0.9% QoQ และ 1.9% QoQ แต่จะถูกชดเชยด้วยค่าใช้จ่ายดำเนินงานลดลง หลังรับรู้ค่าใช้จ่ายล่วงหน้าไปมากในไตรมาส 2/69 บวกกับการตั้งสำรองจะผ่อนคลายลงจากผลของการคุมเข้มการปล่อยสินเชื่อใหม่ และฐานลูกค้าส่วนใหญ่ยังมีความสามารถชำระหนี้ได้ดี
รองลงมา คือ KTB เป็นเพียงธนาคารใหญ่แห่งเดียวที่คาดสินเชื่อจะโตราว 2.5% QoQ หนุนจากสินเชื่อโครงการรัฐฯ ที่เพิ่มขึ้น และการขยายสินเชื่ออสังหาฯ ในกลุ่มลูกค้ารายย่อย ช่วยให้รายได้ดอกเบี้ยรับสุทธิคาดโต 0.2% QoQ ขณะที่รายได้ที่ไม่ใช่ดอกเบี้ยคาดโต 3.5% QoQ หนุนจากรายได้ธุรกิจ Wealth Management ขยายตัวดี ส่วนการตั้งสำรองคาดผ่อนคลายลงเล็กน้อยเพราะปัจจุบันมี Coverage Ratio ที่สูงถึง 201% มากกว่าค่าเฉลี่ยในอดีตมากแล้ว
ส่วน SCB และ KBANK กำไรชะลอลงจากรายได้ดอกเบี้ยที่ปรับลงตามสินเชื่อรวมที่ลดลง 0.2% QoQ รวมถึงคาดรายได้เงินปันผลรับและกำไรเงินลงทุนจะลดลง
ในฝั่งธนาคารขนาดกลาง/เล็ก คาด KKP จะมีกำไรสุทธิโตดีกว่ากลุ่ม หนุนจากรายได้ธุรกิจตลาดทุนทั้ง Brokerage ไทย DIME และ Wealth Management ที่ขยายตัวดีต่อเนื่อง ขณะที่การตั้งสำรองคาดปรับลดลงหลังตั้งสำรองเผื่อกรณีลูกค้า SME รายใหญ่รายหนึ่งไปแล้วใน ไตรมาส 2/69 ทำให้คาดการตั้งสำรองจะผ่อนคลายลง
TISCO หลังคาด NIM เริ่มฟื้นตัวจากการลดเงินฝากดอกเบี้ยสูง รวมถึงรายได้ธุรกิจ Wealth Management ที่เติบโตขึ้น ส่วน TTB คาดกำไรจากเงินลงทุนปรับตัวลง แต่มีปัจจัยบวกชดเชยจากรายได้ธุรกิจ Wealth Management ที่ขยายตัวขึ้น และรายได้ดอกเบี้ยที่ฟื้นตัวตามสินเชื่อรวมที่กลับมาโตราว 0.4% QoQ
ขณะที่ แนวโน้มกำไรสุทธิของกลุ่มธนาคารไทยในไตรมาส 4/69 ทิศทางปรับลดลงต่อทั้ง YoY และ QoQ จากผลของดอกเบี้ยนโยบายต่ำลงจากปีก่อน ส่วนภาพ QoQ มีแรงกดดันจากค่าใช้จ่ายดำเนินงานที่จะเร่งตัวขึ้นตามปัจจัยฤดูกาล ขณะที่ NIM มีแนวโน้มจะฟื้นตัวช้าลง หลังธนาคารออกมาตรการช่วยเหลือลูกหนี้ที่ได้รับผลกระทบจากน้ำท่วมใหญ่ ทั้งการลดค่างวด การขยายระยะเวลาผ่อนชำระ รวมถึงการให้สินเชื่อดอกเบี้ยต่ำเพื่อซ่อมแซมที่อยู่อาศัย หนุนให้ทั้งปี 69 คาดกำไรสุทธิของกลุ่มธนาคารจะอยู่ที่ 216,680 ล้านบาท ลดลง 3.5% YoY ก่อนจะกลับมาโต 5% YoY ในปี 70 จากการตั้งสำรองที่คาดจะผ่อนคลายลง
ประเมินว่าราคาหุ้นที่ปรับลงช่วงนี้เกิดจาก Fund flow ต่างชาติที่กลับมาขายสุทธิมากขึ้น เพื่อลดความเสี่ยงหลังเกิดเหตุน้ำท่วมใหญ่ในไทย รวมถึงแนวโน้มผลงานของกลุ่มชะลอตัวลงต่อเนื่องจนถึงไตรมาส 4/69 อย่างไรก็ดี มองว่าราคาหุ้นสะท้อนความกังวลไปมากแล้ว จนการจ่ายเงินปันผลของธนาคารส่วนใหญ่กลับมาน่าสนใจที่ระดับสูงกว่า 6% จึงคงน้ำหนักลงทุนในหุ้นกลุ่มธนาคารที่ “เท่ากับตลาด” ส่วนภาพระยะกลาง-ยาว ธนาคารไทยยังมีแนวโน้มเติบโตจากการเร่งขยายธุรกิจในฝั่ง Wealth Management และการปรับปรุงประสิทธิภาพในการให้บริการและการลดค่าใช้จ่ายของสาขาลงอย่างต่อเนื่อง หนุนให้ ROE ในระยะยาวค่อยๆ ขยับขึ้นขึ้น
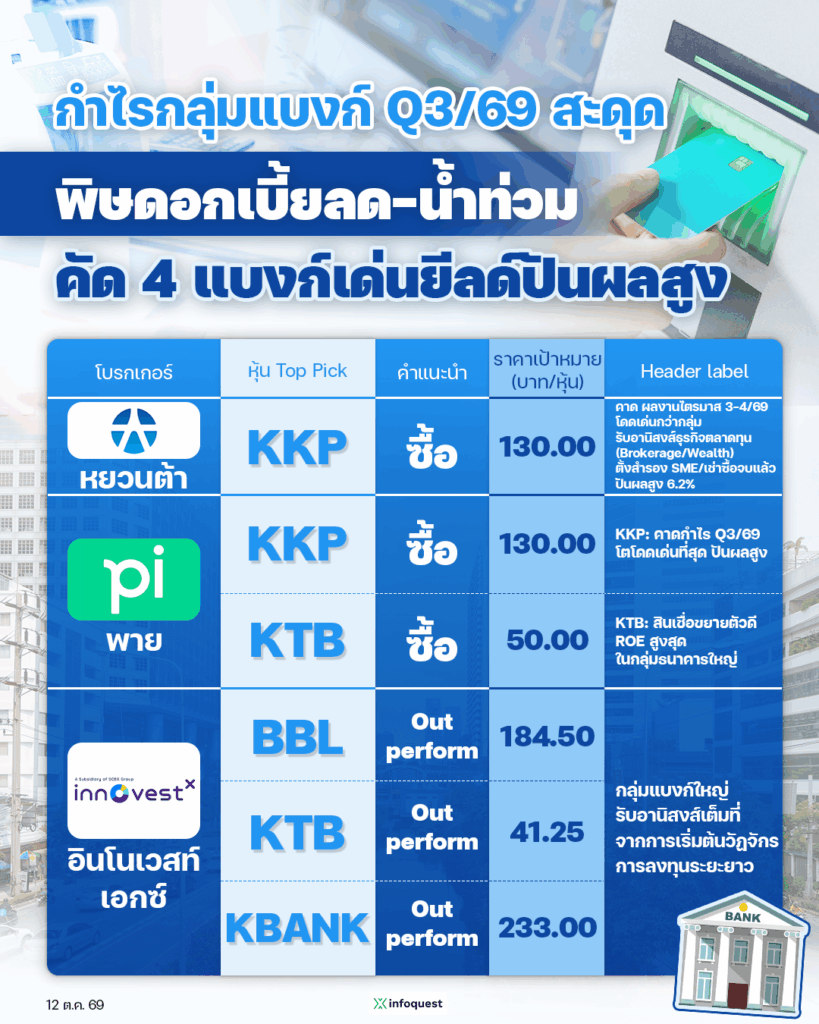
หุ้น Top Pick เลือก KKP ราคาเป้าหมาย 130 จากคาดแนวโน้มไตรมาส 3/69 และ ไตรมาส 4/69 ผลงานจะโดดเด่นกว่าธนาคารอื่น หลังธุรกิจที่เกี่ยวข้องกับตลาดทุนยังเติบโตดี และผ่านการตั้งสำรองสำหรับลูกหนี้กลุ่ม SME เสี่ยงสูง รวมถึงแก้ปัญหาหนี้เสียสินเชื่อเช่าซื้อรถยนต์เสร็จสิ้นแล้ว ขณะที่คาด Div. Yield ปีนี้จะอยู่ที่ 6.2% นอกจากนี้ เรามีการปรับเพิ่มสมมติฐาน ROE ของ KKP ขึ้นอีก 1% สะท้อนแนวโน้มการเติบโตของธุรกิจตลาดทุนที่โดดเด่น ได้มูลค่าพื้นฐานใหม่ปี 70 ที่ 130 บาท
ขณะที่ บล.พาย ระบุว่า แนวโน้มผลงานในไตรมาส 3/69 ของกลุ่มธนาคารจะไม่โดดเด่นมากนัก คาดกำไรสุทธิรวมที่ 59,900 ล้านบาท ลดลง 8.9% YoY แต่เพิ่มขึ้น 0.6% QoQ
กำไรที่ปรับลดลง YoY เนื่องจากรายได้ดอกเบี้ยสุทธิลดลง ตามส่วนต่างดอกเบี้ยสุทธิ (NIM) ลดลง และ กำไรสุทธิจากเครื่องมือทางการเงินที่วัดมูลค่าด้วยมูลค่ายุติธรรมผ่านกำไรหรือขาดทุน (FVTPL) ลดลง ขณะที่กำไรปรับสูงขึ้น QoQ ส่วนใหญ่จากรายได้ค่าธรรมเนียมเพิ่มขึ้นจาก Wealth management โดยคาดว่ากำไรรวมใน 9 เดือนแรกปี 69 จะปรับลดลง 3.5% YoY จาก NIM ที่ลดลง และกำไรสุทธิจากเครื่องมือทางการเงิน FVTPL ลดลง
การประเมินของเรา 1. CREDIT กำไรเติบโตทั้ง YoY และ QoQ 2. KKP TCAP TISCO TTB กำไรสุทธิเติบโต YoY แต่ลดลง QoQ โดยคาดว่า KKP จะรายงานกำไรโตโดดเด่น +19% 3. BBL KTB SCB กำไรปรับเพิ่มขึ้น QoQ แต่ลดลง YoY และ 4. KBANK กำไรลดลง YoY และ QoQ
คาดสินเชื่อรวมเพิ่มขึ้น +0.1% QoQ ที่ 12.5 ล้านล้านบาท (+4.2% YoY) โดยคาดว่า CREDIT KKP KTB TISCO สินเชื่อขยายตัว QoQ แต่คาด BBL KBANK SCB TCAP TTB สินเชื่อปรับลดลง QoQ ทั้งนี้ สินเชื่อใน 9 เดือนแรกปี 69 จะปรับเพิ่มขึ้น 2.5% YTD โดยคาดว่าธนาคารส่วนใหญ่จะรายงานสินเชื่อขยายตัว ยกเว้น TCAP และ TTB
ท่ามกลางราคาพลังงานที่ทรงตัวสูง และเหตุการณ์น้ำท่วมในหลายจังหวัด แม้คาดว่าคุณภาพสินเชื่ออ่อนลง แต่หนี้เสียยังอยู่ในระดับจัดการได้ โดยคาด NPL ratio เฉลี่ยปรับขึ้นที่ 3.7% และ Coverage ratio ทรงตัวที่ 197% ยังแข็งแกร่งรองรับความเสี่ยงเศรษฐกิจ ทั้งนี้ เหตุการณ์น้ำท่วมเพิ่มความเสี่ยงคุณภาพสินเชื่ออ่อนแอลงในอนาคต อย่างไรก็ดี มาตรการความช่วยเหลือ เช่น การพักชำระเงินต้นและดอกเบี้ย อาจกระทบต่อการรับรู้รายได้ดอกเบี้ยบางส่วนในช่วง ไตรมาส 3/69-ไตรมาส 4/69 ขณะที่ธนาคารอาจยังไม่จำเป็นต้องปรับลดชั้นลูกหนี้เป็นหนี้เสียในช่วงที่ลูกหนี้ขอรับความช่วยเหลือจากธนาคาร
ในปี 2569 คาดกำไรสุทธิรวมปรับลดลงราว 1.5% YoY เนื่องจากรายได้ดอกเบี้ยสุทธิ และกำไรจากเงินลงทุนลดลง แม้ว่ารายได้ค่าธรรมเนียมจะขยายตัวแข็งแกร่ง และสำรองหนี้ฯ ปรับลดลงก็ตาม ขณะที่ในปี 2570 คาดกำไรสุทธิรวมจะกลับมาขยายตัวราว 3% YoY หนุนจากรายได้ดอกเบี้ยสุทธิกลับมาขยายตัวล้อกับสินเชื่อที่เติบโตต่อเนื่อง NIM ที่มีเสถียรภาพมากขึ้น และรายได้ค่าธรรมเนียมเติบโต
แม้เผชิญกับความเสี่ยงเศรษฐกิจมหภาคสูงขึ้น ธนาคารมีฐานเงินกองทุนแข็งแกร่งสามารถรักษาการจ่ายเงินปันผลสูงได้ต่อเนื่อง โดยคาดอัตราผลตอบแทนเงินปันผลเฉลี่ยของกลุ่มธนาคารยังน่าดึงดูดที่ราว 5.7% ในปี 2569-2570
คงน้ำหนักการลงทุน “เท่ากับตลาด” แม้การเติบโตของกำไรไม่โดดเด่นใน ครึ่งหลังปี 2569 แต่กำไรจะกลับมาขยายตัวในปี 2570 กอปรกับพื้นฐานที่แข็งแกร่งสามารถรับมือกับความผันผวนทางเศรษฐกิจ และมีอัตราผลตอบแทนเงินปันผลสม่ำเสมอที่ 5.7% ในปี 2569-2570 เป็นปัจจัยหนุนการลงทุนในระยะกลาง เลือก KKP และ KTB เป็นหุ้นเด่น
ด้าน บล.อินโนเวสท์ เอกซ์ คาดว่ากำไรสุทธิไตรมาส 3/69 ของกลุ่มธนาคารจะเพิ่มขึ้น 3% QoQ หลักๆ ได้แรงหนุนจาก BBL และ KTB แต่ลดลง 8% YoY สาเหตุหลักมาจากรายได้ดอกเบี้ยสุทธิ (NII) ลดลง
ไฮไลท์สำคัญของ ไตรมาส 3/69 คือ จุดเริ่มต้นที่ NII กลับมาขยายตัว QoQ โดยได้รับแรงหนุนจาก ส่วนต่างรายได้ดอกเบี้ยสุทธิ (NIM) ที่ปรับตัวดีขึ้นเล็กน้อย แม้ว่าการเติบโตของสินเชื่อจะยังอยู่ในระดับต่ำก็ตาม เมื่อเทียบ QoQ เราคาดว่า KTB จะรายงานกำไรเติบโตแข็งแกร่งที่สุดในกลุ่มที่ 16% โดยได้รับแรงหนุนจากกำไร FVTPL ที่เพิ่มขึ้นจากการลงทุนใน THAI ขณะที่เมื่อเทียบ YoY เราคาดว่า KKP จะรายงานกำไรเติบโตแข็งแกร่งที่สุดในกลุ่มที่ 23% โดยได้รับแรงหนุนหลักจากรายได้ที่ไม่ใช่ดอกเบี้ย (non-NII) ที่เพิ่มขึ้นจากรายได้ที่เกี่ยวข้องกับตลาดทุน ประมาณการของเราตั้งอยู่บนสมมติฐานดังต่อไปนี้
- คุณภาพสินทรัพย์ เราคาดว่า NPL ที่ไหลเข้าสู่ระบบจะยังคงทรงตัว ขณะที่คาดว่า credit cost ของกลุ่มจะทรงตัว QoQ และลดลง 13 bps YoY นอกจากนี้เรายังคาดว่าผลกระทบจากสถานการณ์น้ำท่วมในภาคกลางของไทยจะอยู่ในระดับจำกัด
- NIM เราคาดว่า NIM ของกลุ่มจะเพิ่มขึ้น 3bps QoQ โดยได้รับแรงหนุนจากต้นทุนเงินฝากที่ลดลงจากการปรับอัตราดอกเบี้ยเงินฝาก แต่จะลดลง 22bps YoY
- สินเชื่อ เราคาดว่าสินเชื่อกลุ่มธนาคารจะยังอยู่ในระดับทรงตัว QoQ จากการชำระคืนสินเชื่อตามฤดูกาล โดย ณ เดือนส.ค. สินเชื่อกลุ่มธนาคารทรงตัว QTD แต่เพิ่มขึ้น 2.9% YoY และ 2.3% YTD ขณะที่ KTB มีการเติบโตของสินเชื่อแข็งแกร่งที่สุด (+2.2% QTD, +9.5% YoY และ +6.1% YTD)
- รายได้ที่ไม่ใช่ดอกเบี้ย (non-NII) เราคาดว่า non-NII ของกลุ่มธนาคารจะยังอยู่ในระดับทรงตัว QoQ เนื่องจากการลดลงที่ธนาคารส่วนใหญ่จะถูกชดเชยด้วยการเพิ่มขึ้นอย่างมีนัยสำคัญที่ KTB แต่จะลดลง 5% YoY เราคาดว่า KTB จะรับรู้กำไร FVTPL เพิ่มขึ้นอย่างมาก โดยส่วนใหญ่มาจากการลงทุนใน THAI นอกจากนี้ เรายังคาดว่ารายได้ค่าธรรมเนียมสุทธิของกลุ่มธนาคารจะลดลง 2% QoQ แต่เพิ่มขึ้น 7% YoY
- อัตราส่วนต้นทุนต่อรายได้ เราคาดว่าอัตราส่วนต้นทุนต่อรายได้ของกลุ่มธนาคารจะปรับตัวดีขึ้นเล็กน้อยทั้ง QoQ และ YoY โดยได้รับการสนับสนุนจากการควบคุมค่าใช้จ่ายในการดำเนินงานที่เข้มงวดมากขึ้น โดยคาดว่า BBL KBANK และ TTB จะรายงานค่าใช้จ่ายดำเนินงานลดลง QoQ เนื่องจากไม่มีค่าใช้จ่ายพิเศษ
เราเชื่อว่ากำไรของกลุ่มธนาคารกำลังก้าวเข้าสู่ช่วงฟื้นตัว หลังจากวัฏจักรการปรับลดอัตราดอกเบี้ยสิ้นสุดลง และวัฏจักรการลงทุนเริ่มต้นขึ้น เมื่อไม่มีแรงกดดันเพิ่มเติมจากการปรับลดอัตราดอกเบี้ย เราคาดว่า NIM จะดีขึ้นเล็กน้อยอีก 2-3bps ใน H2/69 และปี 70 ได้รับแรงหนุนจากต้นทุนเงินฝากลดลงจากการปรับอัตราดอกเบี้ยเงินฝาก และอัตราส่วนสินเชื่อต่อเงินฝากที่เพิ่มขึ้น เรามองว่าการเติบโตของสินเชื่อจะฟื้นตัวในระยะยาวจากวัฏจักรการลงทุนของประเทศ ซึ่งได้รับแรงหนุนจากยอดคำขอรับส่งเสริมการลงทุนจาก BOI เพิ่มขึ้นอย่างมีนัยสำคัญ เราคาดว่าการเติบโตของสินเชื่อกลุ่มธนาคารจะค่อยๆ ปรับดีขึ้นจาก 3% ในปี 69 เป็น 4% ในปี 70 และคาดว่ากำไรกลุ่มธนาคารจะยังทรงตัวในปี 69 ก่อนที่จะฟื้นตัวกลับมาเติบโต 6% ในปี 70
อัตราผลตอบแทนจากเงินปันผลน่าสนใจ เงินกองทุนชั้นที่ 1 (CET1) ส่วนเกินจำนวนมากและความพยายามในการสนับสนุน ROE ทำให้เราคาดว่าธนาคารต่างๆ จะคงอัตราการจ่ายเงินปันผลไว้ในระดับสูงและจ่าย DPS ปี 69 ในระดับเดียวกันหรือสูงกว่าปี 68 โดยคิดเป็นอัตราผลตอบแทนจากเงินปันผลที่น่าสนใจที่ 4-7%
เลือกธนาคารขนาดใหญ่เป็นหุ้นเด่น BBL KTB และ KBANK เพื่อรับอานิสงส์จากการเริ่มต้นวัฏจักรการลงทุน ซึ่งจะเป็นจุดเปลี่ยนสำคัญของกลุ่มธนาคารในระยะยาว
โดย วรินทร ศิรินอก