บมจ.ทรู คอร์ปอเรชั่น [TRUE] ขึ้นแท่นผู้นำการฟื้นตัวของกลุ่มโทรคมนาคม (ICT) อย่างเต็มตัว โบรกเกอร์ประเมินกำไรหลักไตรมาส 3/69 จะทำสถิติสูงสุดใหม่ (All Time High) ที่ระดับ 6.5-7.0 พันล้านบาท พุ่งขึ้นแรงถึง 47.8–50% YoY รับแรงหนุนหลักจากโครงสร้างตลาดที่มีผู้เล่นเพียง 2 ราย การปรับเพิ่มขึ้นของรายได้เฉลี่ยต่อหมายเลข (ARPU) และการรับรู้ผลประโยชน์จากการประหยัดต้นทุนหลังการควบรวม (Synergy) สูงถึง 7.1 พันล้านบาทต่อปี ดันอัตรากำไร EBITDA พุ่งแตะ 63% ซึ่งเป็นการปรับขึ้นอย่างถาวร
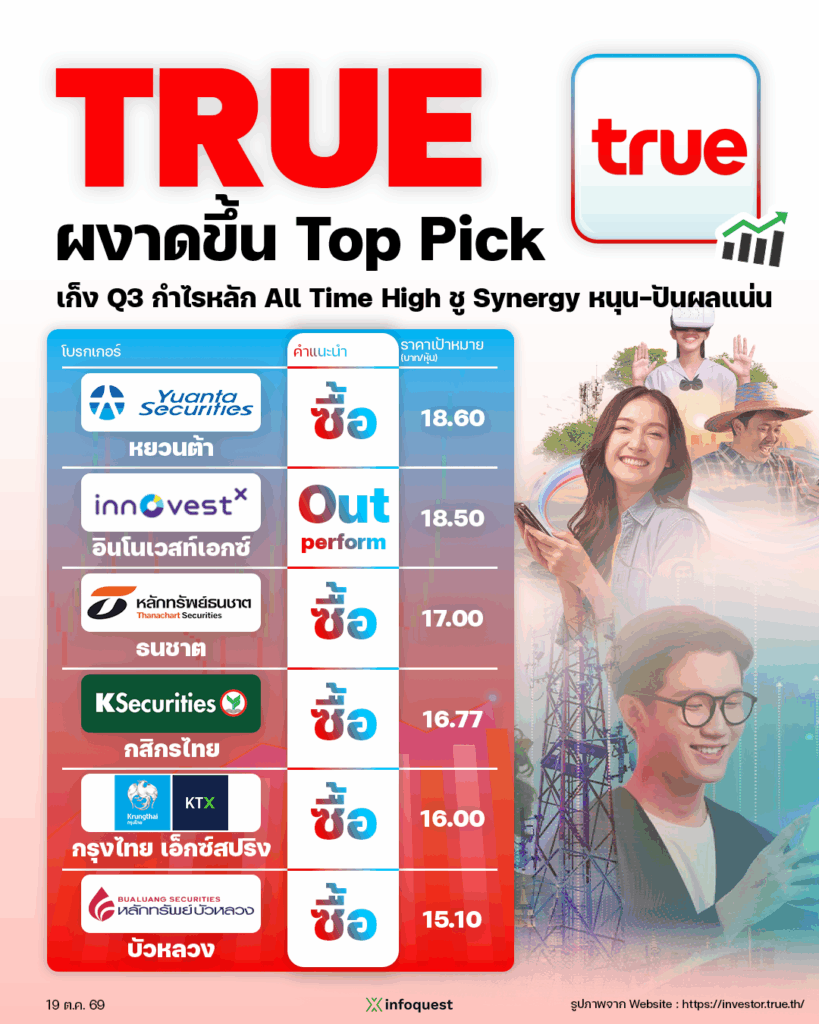
โบรกเกอร์มุ่งชี้เป้า TRUE เป็น Top Pick ของกลุ่ม พร้อมย้ำว่าราคาหุ้นที่ย่อตัวลงจากความกังวลเทคโนโลยี Direct-to-Device (D2D) ของ SpaceX/Starlink ถือเป็นโอกาสทองในการเข้าสะสมหุ้นมาร์จิ้นสูงที่มีอัตราผลตอบแทนเงินปันผล (Dividend Yield) จูงใจระดับ 5% ต่อปี โดย Valuation ของ TRUE น่าดึงดูดด้วย EV/EBITDA เพียง 7.5 เท่า (ถูกกว่า ADVANC ที่ 9.5 เท่า)
ราคาหุ้น TRUE ล่าสุด ปิดภาคเช้าอยู่ที่ 12.70 บาท เพิ่มขึ้น 0.10 บาท (0.79%)
นายปัญจพล แท่นศรีเจริญ , IAA, AISA นักวิเคราะห์การลงทุนปัจจัยพื้นฐานด้านหลักทรัพย์ บล.บัวหลวง กล่าวว่า กำไรหลักของกลุ่มโทรคมนาคมกำลังเข้าสู่ช่วงขาขึ้น คาด 2 หุ้นใหญ่กลุ่ม ICT ที่เราให้คำแนะนำจะอยู่ที่ 2 หมื่นล้านบาทในไตรมาส 3/69 เพิ่มขึ้น 21%YoY และทำสถิติสูงสุดใหม่ที่ 2.12 หมื่นล้านบาทในไตรมาส 4/69 ส่งผลให้กำไรทั้งปี 69 เติบโต 23%
TRUE เป็นผู้นำจากการฟื้นตัวหลังการควบรวม โดยคาดว่าไตรมาส 3/69 จะทำกำไร All Time High ที่ 7 พันล้านบาท เติบโต 50%YoY และ 3%QoQ หลักๆ มาจากผล Synergy จากการควบรวม DTAC ขณะที่จำนวนผู้ใช้บริการ และ ARPU เติบโตได้ด ซึ่งเป็นผลมาจากการมีผู้เล่นเพียง 2 ราย
อัตรากำไรมีการปรับโครงสร้างขึ้นอย่างถาวร การเป็นเจ้าของคลื่นความถี่ของตนเอง และการประหยัดต้นทุนจาก Synergy ราว 7.1 พันล้านบาทต่อปี ช่วยให้อัตรากำไร EBITDA ของ TRUE เพิ่มขึ้นเป็น 63% ซึ่งเป็นผลจากการเปลี่ยนแปลงของโครงสร้างต้นทุน ไม่ใช่ปัจจัยชั่วคราว ดังนั้น อัตรากำไรจึงมีแนวโน้มทรงตัวในระดับสูงต่อเนื่องถึงปี 70
งบดุลฟื้นตัวและรองรับการจ่ายเงินปันผล TRUE คาดว่าจะมีอัตราหนี้สินสุทธิต่อ EBITDA ลดลงเหลือ 3 เท่าภายในสิ้นปี 70 ซึ่งเร็วกว่ากำหนดเดิม 1 ปี ขณะที่ต้นทุนดอกเบี้ยลดล โดย ADVANC และ TRUE ให้อัตราผลตอบแทนจากเงินปันผล 4.6%-5.1% ในช่วงปี 69 และเพิ่มขึ้น 4.9% -5.2%ในปี 70
บัวหลวงเลือก TRUE เป็น Top Pick จากมูลค่าหุ้นที่ถูกกว่าและการเติบโตที่เร็วกว่า พร้อมปรับคำแนะนำจาก “เก็งกำไร” เป็น “ซื้อ” คงราคาเป้าหมาย 15.10 บาท ซื้อขายที่ PER ปี 69 ที่ 15.4 เท่า ขณะที่ ADVANC ซื้อขายที่ PER ปี 69 ที่ 17.4 เท่า
นายกิตติสร พฤติภัทร,CFA, FRM นักวิเคราะห์การลงทุนปัจจัยพื้นฐานด้านหลักทรัพย์ บล.อินโนเวสท์ เอกซ์ คาดว่า กำไรปกติในไตรมาส 3/69 ของ TRUE ที่ 6.5 พันล้านบาท เพิ่มขึ้น 47.78% YoY และ 1.3% QoQ รับแรงหนุนหลักจากธุรกิจโทรศัพท์เคลื่อนที่เติบโตทั้งจำนวนผู้ใช้บริการ และ ARPU ด้านต้นทุนค่าใช้จ่าย SG&A ก็ปรับลดลง และค่าใช้จ่ายดอกเบี้ยลดลง10% YoY และ 0.8%QoQ มาที่ 4.6 พันล้านบาท จากการรีไฟแนนซ์หนี้
ขณะที่ราคาหุ้นปรับลงมาอยู่ในจุดที่น่าสนใจ แม้ว่าตลาดอาจยังมีความกังวลเกี่ยวกับความเป็นไปได้ที่ China Mobileจะขายหุ้นที่ถืออยู่ใน TRUE โดยมองว่าอัตราผลตอบแทนจากเงินปันผลอยู่ที่ระดับ 5% ซึ่งช่วยรองรับ downside ของราคาหุ้นได้
นอกจากนี้ยังเชื่อว่าปัจจัยพื้นฐานของบริษัทยังคงแข็งแกร่ง จึงแนะให้นักลงทุนมองข้ามปัจจัยกดดันในอดีตที่เคยทำให้ราคาหุ้น TRUE ปรับตัวลดลง 14.5% เมื่อ Telenor ประกาศแผนขายหุ้นที่ถืออยู่ใน TRUE แต่ใช้เวลาเพียง 12 วันทำการในการฟื้นกลับสู่ระดับเดิม นอกจากนี้ ราคาหุ้น TRUE ยังเคยลดลง 6.7% เมื่อมีการคาดการณ์ในตลาดเกี่ยวกับความเป็นไปได้ที่ China Mobile อาจขายหุ้น TRUE แต่ใช้เวลาเพียง 11 วันทำการในการฟื้นตัวกลับสู่ระดับเดิม
แนวโน้มธุรกิจโทรศัพท์เคลื่อนที่ ซึ่งเป็นแหล่งรายได้หลัก ยังคงมีแนวโน้มเป็นบวก จากการปรับตัวดีขึ้นอย่างต่อเนื่องของ ARPU โดยเฉพาะในกลุ่มลูกค้าเดิม ได้รับปัจจัยหนุนจากการใช้ data สูงขึ้น และการแข่งขันด้านราคาสมเหตุสมผลมากขึ้น สำหรับปี 69 เชื่อว่ากำไรปกติจะยังคงเติบโตอย่างแข็งแกร่งโดยได้แรงหนุนจากการรับรู้ประโยชน์เต็มปีของโครงการต้นทุนคลื่นความถี่ใหม่หลังการประมูลในไตรมาส 3/68
นายพิสุทธิ์ งามวิจิตวงศ์ ผู้อำนวยการอาวุโส ฝ่ายวิเคราะห์หลักทรัพย์ บล.กสิกรไทย กล่าวว่า จากราคาหุ้นทั้ง ADVANC และ TRUE ปรับตัวลงมาในช่วงวันที่ 7-14 ต.ค.ที่ผ่านมา ลดลง 1.47% และ 4.72% ที่ตอบรับกับ SpaceX ประกาศข้อตกลงซื้อคลื่นความถี่ 800 MHz (ความถี่ต่ำ) ครอบคลุมทั่วสหรัฐฯ ด้วยแบนด์วิดท์ 2×7 MHx จาก Grain Management (บริษัทลงทุนเอกชนในสหรัฐฯ) มูลค่าคาดการณ์ราว 8 พันล้านดอลลาร์สหรัฐฯ
ทั้งนี้ SpaceX ระบุในเอกสารที่ยื่นต่อหน่วยงานกำกับดูแลว่า คลื่นความถี่ต่ำดังกล่าวจะปูทางให้ Starlink Moblie ก้าวขึ้นเป็นผู้ให้บริการโทรศัพท์เคลื่อนที่รายใหญ่ในสหรัฐฯ
นายพิสุทธิ์ มองว่า เทคโนโลยีการสื่อสารผ่านดาวเทียมโดยตรงไปยังอุปกรณ์ (D2D) อาจจะเป็นความเสี่ยงระยะยาวต่อผู้ให้บริการโทรคมนาคมและอาจเกิดขึ้นเร็วกว่าที่คาดไว้ก่อนหน้านี้ แต่เรื่องนี้จะ Disrupt ธุรกิจมือถือในปัจจุบัน ราคาหุ้นมือถือในสหรัฐจึงร่วงลงมา
ขณะที่ราคาหุ้นทั้ง ADVANC และ TRUE ปรับตัวลงเร็วกว่าคาดมาก โดยราคาหุ้นตอบสนองไปข้างหน้าที่บ่งชี้ถึงความกังวลที่จะเพิ่มความเสี่ยงต่อผู้ประกอบการทั่วโลก แต่มองว่าในระยะสั้นช่วง 3 ปีนี้ ธุรกิจมือถือยังคงเติบโตได้ดี งบลงทุนอยู่ในช่วงขาลง การลงทุน 5G จบแล้ว และในตลาดมีผู้เล่นเพียง 2 ราาย ดังนั้น เราจึงเริ่มเชียร์ หุ้น Telco เข้าพอร์ต ทั้งที่คนที่มีอยู่ในพอร์ตแล้วซื้อเพิ่มถัวเฉลี่ยต้นทุนให้ต่ำลง หรือคนที่ยังไม่มีกลับมาซื้อ
โดยมองในเชิงการเติบโต TRUE ดีกว่า ซึ่งปี 70 คาดว่ากำไรเติบโต 15-20% ขณะที่ ADVANC โต 10% และหากมองในมุม Valuation หุ้น TRUE ก็ถูกกว่า มี EV/EBITDA 7.5 เท่า ส่วน ADVANC มี EV/EBITDA 9.5 เท่า
นอกจากนี้ การที่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐ (บอนด์ยีลด์) สูงขึ้น ทำให้ตลาดต้องการผลตอบแทนจากเงินปันผลเพิ่มขึ้นเพื่มชดเชย ดังนั้น ราคาหุ้นในปัจจุบัน ทำให้อัตราผลตอบแทนเงินปันผลสูงขึ้น โดย TRUE อยู่ที่ 4.8% , ADVANC 4.9-5.0% ให้ราคาเป้าหมาย TRUE 16.77 บาท ADVANC 385.34 บาท
โดย เสาวลักษณ์ อวยพร