บมจ.เอสซีจี เดคคอร์ [SCGD] มั่นใจกำไรปีนี้เติบโตได้ดีกว่าปีก่อน โดยเฉพาะไตรมาส 4/69 ได้รับแรงหนุนจากฤดูกาลก่อสร้างในเวียดนาม และการส่งออกเติบโดได้ดี ขณะที่ในไทยกำลังซื้อเริ่มฟื้น พร้อมวางเป้าผลักดัน EBITDA เพิ่มขึ้นเป็น 3,500 ล้านบาทในปี 71 จากปี 69 คาดไว้ที่ 3,100 ล้านบาท จากนั้นปี 74 จะเพิ่มเป็น 4,500 ล้านบาท ด้วยการเร่งขยายการผลิตและส่งออกในเวียดนามเป็นตัวชับเคลื่อนหลัก รวมถึงการพัฒนาสินค้าใหม่มาร์จิ้นสูงและเพิ่มความสามารถในการทำกำไร
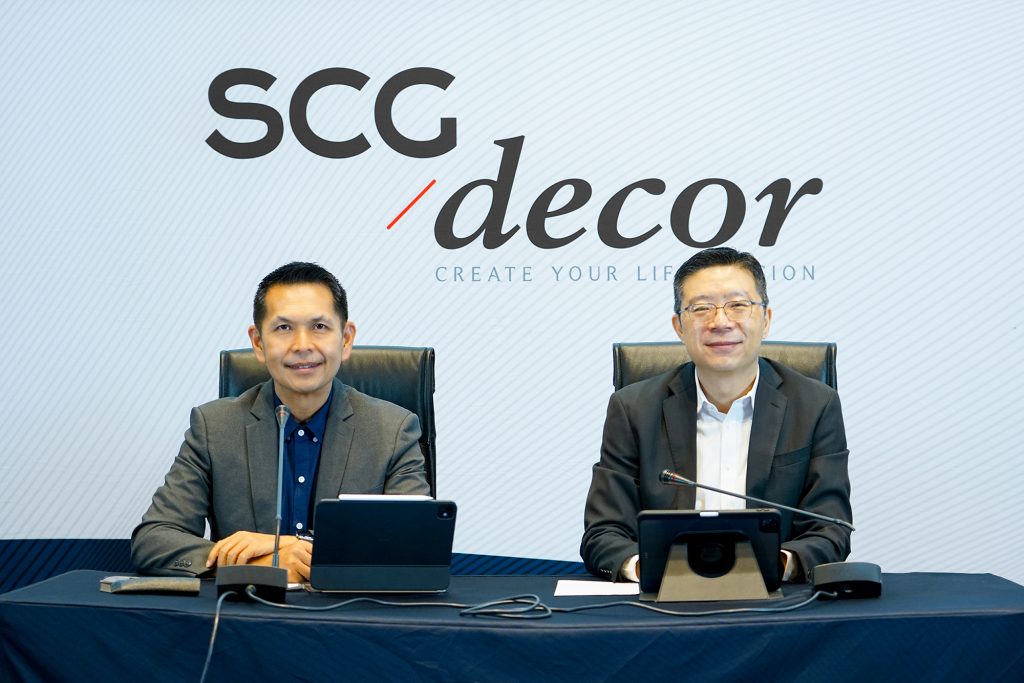
นายนำพล มลิชัย ประธานเจ้าหน้าที่บริหารและกรรมการผู้จัดการใหญ่ SCGD กล่าวว่า บริษัทมั่นใจปี 69 กำไรจะเติบโตดีกว่าปีก่อนอย่างแน่นอน แม้ปัญหาต้นทุนพลังงานสูง แต่บริษัทเดินตามแผนกลยุทธ์อย่างเคร่งครัด โดยคาดว่าในไตรมาส 4/69 จะมีอัตราการเติบโตขึ้นทั้งกำไรและยอดขาย
ขณะเดียวกัน บริษัทวางแผนการเติบโตใน 5 ปีข้างหน้า (ปี 2570-2574 ) ที่จะมีกำไรก่อนหักดอกเบี้ยภาษีค่าเสื่อมราคาและค่าตัดจำหน่าย (EBITDA) เพิ่มขึ้นเป็น 4,500 ล้านบาทภายในปี 74 โดยเป้าหมายระยะสั้นใน 71 คาด EBITDA จะขึ้นมาเป็น 3,500 ล้านบาท จากปี 69 ที่คาดไว้ 3,100 ล้านบาท
นายนำพล กล่าวว่า การเติบโตจากอาเซียนที่ช่วยเพิ่มความสามารถในการทำกำไร จากการวมศักยภาพฐานการผลิตในอาเซียน (ASEAN Consolidation) ช่วยสามารถแข่งขันด้านต้นทุนและยกระดับกำไรขึ้นมา ด้วยการรวมฐานการผลิตโรงงานในไทยจาก 4 แห่ง เหลือ 2 แห่งจะแล้วเสร็จในไตรมาส 2/70 และจะช่วยลดค่าใช้จ่ายได้ราว 380 ล้านบาท/ปีที่จะเข้าเพิ่ม EBITDA ด้วย
รวมถึงการขยายสินค้าใหม่ และการขยายตลาดใหม่ ทำให้อัตรากำไรดีขึ้น การขยายกำลังการผลิตกระเบื้องเกลซพอร์ซเลนอีก 13.2 ล้านตร.ม.ในเวียดนามจะเพิ่มยอดขาย รวมถึงเวียดนามจะเป็น Regional Export Hub เพื่อสร้างความสามารถด้านต้นทุนที่จะเป็นฐานการขับเคลื่อนการเติบโตในเวียดนามและ SCGD เติบโตด้วย ขณะที่ลดการใช้ก๊าซธรรมชาตที่เป็นเชื้อเพลิงหลักมาใช้ Bio mass มากขึ้นทำให้โครงสร้างต้นทุนพลังงานดีกว่าคู่แข่ง
“การขยายกำลังการผลิตเกรซพอร์ซ์เลนอีก 13.2 ล้านตร.ม.ในปี 70 จะช่วยให้ยอดขายและ EBITDA เติบโตดีขึ้น และจะใช้เวียดนามเป็นฐานการผลิตและส่งออก ทำให้ภาพรายได้ในปี 2028 เติบโต และ EBITDA จะได้ 3,500 ล้านบาท จากปีนี้ที่มี 3,000 ล้านบาทบวกลบ…มั่นใจไตรมาส 4 ทิศทางดี ทั้ง Top Line และ Bottom Line ส่งผลให้กำไรปีนี้เติบโตได้ดีกว่าปีก่อนแน่นอน” นายนำพล กล่าว
*ทิศทาง Q4/69 พลิกเป็นบวก เวียดนามเข้าพีคก่อสร้าง
แนวโน้มผลการดำเนินงานในไตรมาส 4/69 คาดว่าจะเห็นการพลิกกลับมาเป็นบวกมากขึ้น โดยเฉพาะยอดขายจะเห็นบวกชัดเจนขึ้น หลังจากที่ไตรมาส 3/69 ยอดขายฟื้นกลับมาในระดับทรงตัวเมื่อเทียบกับช่วงเดียวกันของปีก่อน ปัจจัยสนับสนุนสำคัญมาจากตลาดภูมิภาคเป็นหลัก โดยเฉพาะเวียดนาม ยอดขายกระเบื้องเซรามิกเติบโตได้สูงกว่า 100% ประกอบกับ ช่วงไตรมาส 4 เป็นช่วงพีคซีซั่นของเวียดนามที่มีการจับจ่ายใช้สอยกันมากขึ้น และเป็นช่วงฤดูกาลก่อสร้างในเวียดนาม อีกทั้งการส่งออกดีขึ้น
ขณะที่ตลาดในอินโดนีเซียและฟิลิปปินส์ ยังคงมีการเติบโตได้ค่อนข้างดี แม้ว่าอัตราการเติบโตอาจไม่สูงเท่าเวียดนาม แต่ก็ยังคงเห็นยอดขายเป็นบวกต่อเนื่องทุกไตรมาส อีกทั้งไตรมาส 4/69 บริษัทจะรับรู้ยอดขายจากการลงทุนใน Jubin Bagus ซึ่งผู้ประกอบธุรกิจค้าปลีก ค้าส่ง และจัดจำหน่ายกระเบื้องเซรามิกในมาเลเซีย เข้ามาเต็มไตรมาส ซึ่งบริษัทจะมีการใส่เงินลงทุน 40%
ส่วนตลาดในประเทศไทย คาดว่าจะได้รับอานิสงส์จากการปรับปรุงบ้านเรือนที่ได้รับผลกระทบจากช่วงน้ำท่วมบ้าง แต่ยังเป็นการเติบโตขึ้นไม่มากนัก แต่บริษัทได้นำเสนอผลิตภัณฑ์ให้กับลูกค้าของ SCGD เน้นไปที่สินค้าประเภทอื่นๆ ที่เกี่ยวข้องแทนมากกว่า โดยเฉพาะสินค้าในกลุ่มสุขภัณฑ์พรีเมียม กระเบื้องไม้ SPC ซึ่งเป็นสินค้าที่มีมาร์จิ้นสูง ซึ่งยังมีความต้องการของกลุ่มคนในประเทศ โดยเฉพาะกลุ่มลูกค้าที่มีกำลังซื้อสูง
ในงวด 9 เดือนปี 69 มียอดขาย 16,560 ล้านบาท (-5% YoY) โดยตลาดเวียดนาม เพิ่มขึ้น 10% ฟิลิปปินส์ เพิ่มขึ้น 7% อินโดนีเซีย เพิ่มขึ้น 5% แต่ไทย ลดลง8% Ebitda 2,217 ล้านบาท (-10%YoY) และ Adjusted Net Profit ที่ 808 ล้านบาทจากปีก่อน 778 ล้านบาท
SCGD ได้ปรับแผนเชิงรุกในไทยรับตลาดชะลอตัวด้วยการเพิ่มสินค้าใหม่ ซึ่งงวด 9 เดือนปี 69 มียอดขายเติบโต 29% YoY เพิ่มสินค้า Stone Plastic Composite (SPC) ที่มีปริมาณขายเติบโต 24% จากปีก่อน เพิ่มสินค้ากลุ่ม Smart เช่นสุขภัณฑ์อัจฉริยะ ยอดชายโต 13% ฃ
นายนำพล กล่าวว่า ที่ผ่านมาบริษัทได้ปรับขึ้นราคาสินค้าแล้ว 5% จากต้นทุนพลังงานสูงขึ้น แนวโน้มต้นทุนพลังงานสูงขึ้นต่อเนื่อง บริษัทก้มีความจำเป็นปรับราคาเพื่อชดเชยต้นทุนพลังงานที่เพิ่มขึ้น
*ขยายกำลังผลิตต่อเนื่อง สอดรับ Capex ที่เหลือ 1.6 พันลบ.
ขณะที่การลงทุนในปีนี้ยังคงเหลืองบลงทุนอีกราว 1.6 พันล้านบาท จากงบรวมที่ตั้งไว้ 2.5 พันล้านบาท โดยจะมีการขยายกำลังการผลิตกระเบื้องเซรามิคโรงงานเกลซพอร์ซเลน Dai Loc ในภาคกลางเวียดนาม (คืบหน้า 85%) และโครงการขยายกำกลังการผลิตกระเบื้อง Pho Yen ที่เวียดนามตอนเหนือ 6 ล้านตร.ม. (คืบหน้า 20%) รวมทั้งจะมีการทำ Plant consolidation ในไทย ซึ่งจะช่วยให้ SCGD ประหยัดต้นทุน สอดคล้องกับตลาดในประเทศไทยชะลอตัว ประกอบกับ จะมีการนำเงินลงทุน 157 ล้านบาทเข้าซื้อหุ้นในบริษัท Jubin Bagus ในมาเลเซีย
นอกจากนี้ แผนการขยายกำลังการผลิต SPC จาก 1.44 เป็น 2.88 ล้านตร.ม.ต่อปี หรือเพิ่มขึ้น 2 เท่า จะเปิดสายการผลิตแห่งที่ 2 คาดแล้วเสร็จในไตรมาส 2/70 รวมถึงเพิ่มขีดความสามารถการแข่งขัน ซึ่งบริษัทมั่นใจว่าต้นทุนการผลิตต่ำกว่าสินค้าจีนราว 10-12%
โดย จีรายุทธ ทรงจันสกุล