เจาะลึกดีลประวัติศาสตร์อุตสาหกรรมปิโตรเคมีไทย เมื่อมีการประกาศรวมธุรกิจโอเลฟินส์และโพลีโอเลฟินส์ของยักษ์ใหญ่อย่าง บมจ.พีทีที โกลบอล เคมิคอล [PTTGC] (ถือหุ้น 56%) และ บมจ.เอสซีจี เคมิคอลส์ (SCGC) ในเครือ บมจ.ปูนซิเมนต์ไทย [SCC] (ถือหุ้น 44%) เพื่อจัดตั้งบริษัทร่วมทุน (JV) แพลตฟอร์มปิโตรเคมีอันดับ 10 ของโลก ด้วยการโอนสินทรัพย์รวมกว่า 1.86 แสนล้านบาท (PTTGC 1.044 แสนล้านบาท + SCGC 8.21 หมื่นล้านบาท) นับเป็น “การดำเนินกลยุทธ์รวมกำลังเพื่อเอาตัวรอด (Defensive Consolidation Strategy)” ท่ามกลางวิกฤตโครงสร้างอุตสาหกรรมปิโตรเคมีโลกที่เผชิญภาวะอุปทานส่วนเกิน (Oversupply) อย่างหนัก
ธุรกรรมดังกล่าวคาดว่าจะดำเนินการแล้วเสร็จภายในช่วงกลางถึงครึ่งหลังของปี 70 ภายหลังจากได้รับการอนุมัติจากที่ประชุมวิสามัญผู้ถือหุ้นในเดือนธันวาคม 69 และผ่านการอนุมัติจากหน่วยงานกำกับ อย่างไรก็ตาม เมื่อเจาะลึกมุมมองของนักวิเคราะห์พบว่ามีความคิดเห็นที่หลากหลายต่อดีลนี้
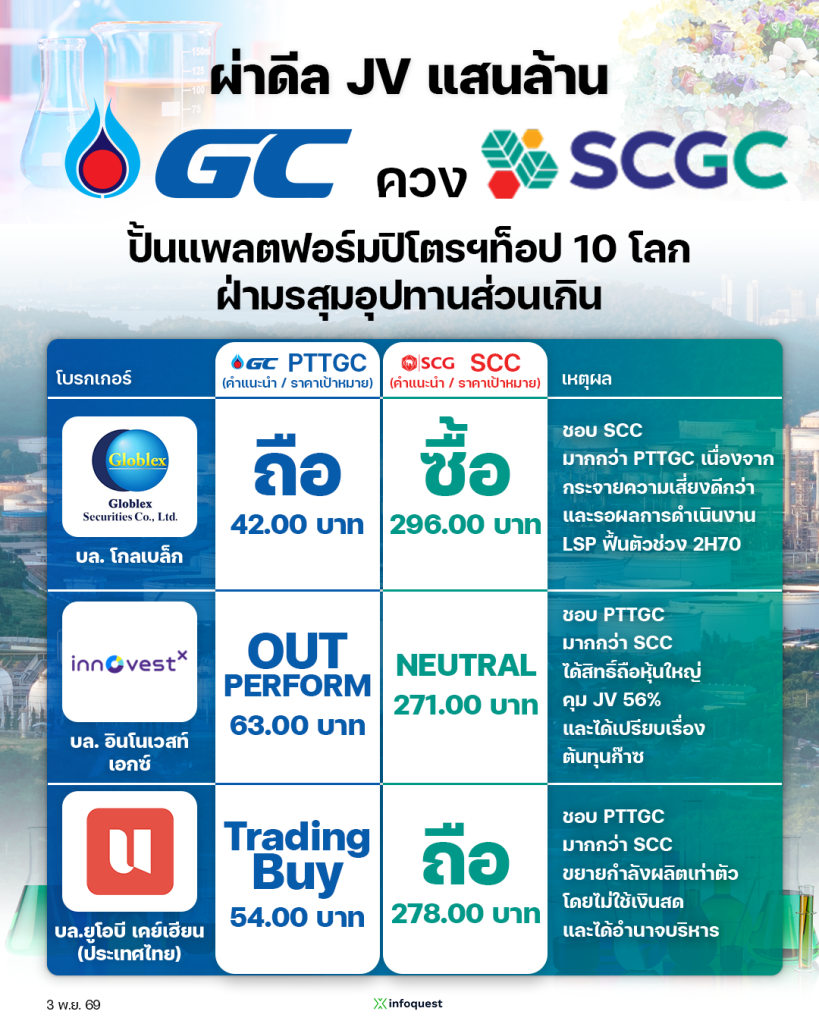
สรุปคำแนะนำการลงทุนและราคาเป้าหมาย สำหรับหุ้น PTTGC และ SCC
ทั้งนี้ ราคาหุ้น PTTGC ช่วงบ่ายวันนี้อยู่ที่ 45.75 บาท ส่วน SCC อยู่ที่ 246.00 บาท
บล.โกลเบล็ก ระบุในบทวิเคราะห์ว่า ดีล JV นี้มีเป้าหมายเพื่อใช้ประโยชน์จากจุดแข็งด้านความยืดหยุ่นของวัตถุดิบ (Feedstock Flexibility) ของ PTTGC ร่วมกับพอร์ตโฟลิโอผลิตภัณฑ์มูลค่าเพิ่มสูง (High Value-Added: HVA) และเคมีภัณฑ์ชนิดพิเศษปลายน้ำของ SCGC
โดยสรุปแล้ว JV จะมีกำลังการผลิต Upstream โอเลฟินส์รวม 7.1 ล้านตันต่อปี (3.7 ล้านตันต่อปีจาก PTTGC และ 3.4 ล้านตันต่อปีจาก SCGC) จากโรงงานแครกเกอร์ 7 แห่ง (5 แห่งจาก PTTGC และ 2 แห่งจาก SCGC ได้แก่ ROC และ MOC) กำลังการผลิต Downstream โพลิโอเลฟินส์ 4 ล้านตันต่อปี ประกอบด้วย 1.9 ล้านตันต่อปีจาก PTTGC และ 2.1 ล้านตันต่อปีจาก SCGC และกำลังการผลิตเคมีภัณฑ์ชนิดพิเศษ (elastomers, ESBR, NBL และ MMA)
เหตุผลสำคัญเบื้องหลังการจัดตั้ง JV คือการสร้างผู้ผลิตที่แข็งแกร่งขึ้น ใหญ่ขึ้น และครบวงจรมากขึ้น ตลอดจนสร้างประโยชน์จากการร่วมทุนมูลค่า 150-200 ล้านดอลลาร์สหรัฐ ให้เกิดขึ้นได้จริงภายใน 3 ปี ผ่าน
- การบริหารจัดการวัตถุดิบและห่วงโซ่อุปทานให้เกิดประโยชน์สูงสุด, การลดต้นทุนผ่านการปรับลดค่าใช้จ่ายในการขายและบริหาร (SG&A), ค่าการตลาด, การกระจายสินค้า และการขนส่งภายในประเทศ
- การเสริมสร้างความแข็งแกร่งของพอร์ตโฟลิโอผลิตภัณฑ์และความเป็นผู้นำตลาด
- ประสิทธิภาพการดำเนินงานที่สูงขึ้นผ่านการเพิ่มประสิทธิภาพด้านการปฏิบัติการ การซ่อมบำรุง และการหยุดซ่อมบำรุงตามวาระ (Turnaround)
เรามีมุมมองเป็นกลางต่อ JV เมื่อพิจารณาว่าประโยชน์จากการผนึกกำลังทางการเงินมีมูลค่าน้อย โดยอยู่ที่ 150-200 ล้านดอลลาร์สหรัฐต่อปี (หากทำได้ครบเต็มจำนวน) ประโยชน์ส่วนเพิ่มจากการผนึกกำลังในด้านความยืดหยุ่นของวัตถุดิบและการยกระดับพอร์ตโฟลิโอเคมีภัณฑ์ชนิดพิเศษยังมีจำกัด การพัฒนานวัตกรรมผ่านศูนย์ i2P ของ SCGC และหน่วยงานด้านนวัตกรรมของ PTTGC ยังคงไม่ชัดเจน และการผลิตครบวงจรและฐานสินทรัพย์ที่ใหญ่ขึ้น 7.5 พันล้านดอลลาร์สหรัฐ ยังคงต้องการความชัดเจนเพิ่มเติมในการสร้างมูลค่า
เรายังคงมุมมองเป็นกลางต่อการจัดตั้ง JV แต่มองภาพรวมส่วนต่างราคาโอเลฟินส์ ในช่วง H2/69 ถึงปี 70 เป็นลบมากขึ้น เนื่องจากต้นทุนวัตถุดิบแนฟทาทรงตัวสูงยาวนานกว่าที่คาด อุปสงค์อ่อนแอ และอุปทานใหม่จะเริ่มทยอยเข้าสู่ตลาดมากขึ้นในปี หน้า ด้วยเหตุนี้ เราจึงชอบ SCC (คำแนะนำ “ซื้อ” ราคาเป้าหมาย 298 บาท) มากกว่า PTTGC (เดิมคำแนะนำ “ซื้อ”, ราคาเป้าหมาย 42 บาท) ซึ่งเราปรับลดคำแนะนำลงเป็น “ถือ” (HOLD) โดยคงราคาเป้าหมายไว้ที่ 42 บาท
ขณะที่นายเบญจพล สุทธิ์วนิช ผู้ช่วยกรรมการผู้จัดการ ฝ่ายวิเคราะห์หลักทรัพย์ บล.ยูโอบี เคย์เฮียน (ประเทศไทย) ระบุว่า ภาพรวมมองดีลนี้ในเชิงบวก ท่ามกลางภาพรวมของอุตสาหกรรมปิโตรเคมีที่ยังเป็นลบ (Negative) จากความเสี่ยงปัญหาอุปทานส่วนเกิน (Oversupply) และการเติบโตของอุปสงค์ (Demand) อยู่ในระดับต่ำ รวมถึงผลกระทบจากสงครามและกำลังการผลิตใหม่ที่ยังมีกำหนดการเข้าสู่ตลาดต่อเนื่อง โดยเฉพาะจากประเทศจีน
ต้นทุนการดำเนินงานของทั้งสองบริษัทจะสูงมาก การร่วมมือกันจึงเป็นทางออกที่ช่วยลดต้นทุนและเพิ่มประสิทธิภาพ โดยทั้งสองบริษัทมีจุดแข็งที่เกื้อหนุนกันอย่างชัดเจน PTTGC มีความแข็งแกร่งในธุรกิจต้นน้ำ (Upstream) และมีความยืดหยุ่นด้านวัตถุดิบ (Feedstock Flexibility) ขณะที่ SCGC มีความโดดเด่นในธุรกิจปลายน้ำ (Downstream) และผลิตภัณฑ์ HVA การรวมกำลังการผลิตจากเดิมที่ต่างฝ่ายต่างมีประมาณ 3 ล้านกว่าตัน รวมกันเป็นประมาณ 7 ล้านตัน Economies of Scale สูงกว่า เนื่องจากสามารถวางแผนเดินเครื่องจักร และกำหนดรอบการหยุดซ่อมบำรุง (Maintenance Shutdown) ร่วมกัน ส่งผลให้ประหยัดต้นทุนและทำให้ส่วนต่างราคา (Margin) ขยายตัวขึ้น
สำหรับเป้าหมายการสร้างผลประโยชน์ร่วมกัน (Synergy) ที่ตั้งไว้ประมาณ 150–200 ล้านดอลลาร์สหรัฐ ภายในระยะเวลา 3 ปี ประเมินว่ามีความเป็นไปได้สูง โดยช่วงปีแรกๆ อาจจะค่อยๆ ทยอยเพิ่มขึ้น (Ramp up) และมีโอกาสที่จะทำได้ถึงเป้าหมายก่อนปีที่ 3 หรืออาจมีมูลค่ามากกว่า 200 ล้านดอลลาร์สหรัฐ ณ สิ้นปีที่ 3
แม้ดีลนี้จะเป็นประโยชน์ต่อทั้งคู่ แต่มองว่า PTTGC ได้รับประโยชน์มากกว่า SCGC ในหลายมิติ ได้แก่ อำนาจการบริหารและการควบคุม ซึ่ง PTTGC ถือหุ้นในสัดส่วน 56% ส่งผลให้มีอำนาจควบคุม และเป็นผู้บริหารแพลนต์รวมทั้งหมด อีกด้านหนึ่งในแง่ของ Asset Size ซึ่ง PTTGC แทบไม่ได้จ่ายเงินสดในดีลนี้ แต่ได้รับสินทรัพย์และกำลังการผลิตเข้ามาบริหารเพิ่มขึ้นเท่าตัว
ขณะเดียวกันจากเดิมที่ตลาดกังวลว่า PTTGC จะต้องแบกรับหนี้จาก SCGC เข้ามา ในความเป็นจริง SCGC มีการปรับโครงสร้างหนี้ โดย JV ใหม่อาจรับหนี้เข้ามาเพียงประมาณ 20,000-23,000 ล้านบาท ส่งผลให้อัตราส่วนหนี้สินต่อทุน (D/E Ratio) ของ JV ใหม่อยู่ที่เพียง 0.26 เท่า ซึ่งต่ำมากเมื่อเทียบกับค่าเฉลี่ยของอุตสาหกรรมปิโตรเคมีที่มักอยู่ที่ 1–2 เท่าขึ้นไปในช่วงขาลง
ราคาประเมินสมเหตุสมผล การเทียบเคียงมูลค่ากิจการต่อกำไรก่อนหักดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย (EV/EBITDA) อยู่ที่ประมาณ 6.3 เท่า ซึ่งใกล้เคียงกับดีลซื้อขายปิโตรเคมีในภูมิภาคในอดีต (6–7 เท่า) ถือว่าได้มาในราคาที่ไม่แพง อีกทั้งดีลนี้ช่วยเติมเต็มสายการผลิตและช่วยผลักดันเป้าหมายของ PTTGC ที่ต้องการเพิ่มสัดส่วนผลิตภัณฑ์ HVA ในพอร์ตโฟลิโอให้แตะ 30% ภายในปี 2030 ให้มีความเป็นไปได้มากขึ้น
ในส่วนของ PTTGC แม้จะมีการโอนสินทรัพย์บางส่วนออกไปยัง JV แต่เนื่องจาก PTTGC ทำการรวมงบ (Consolidate) JV กลับเข้ามา 56% ประกอบกับมีกำลังการผลิตจากฝั่ง SCGC เข้ามาเพิ่มเติมในขนาดที่ใกล้เคียงกัน ทำให้ในงบการเงินรวมแทบไม่เห็นความแตกต่างของกำไรเดิม แต่จะได้ส่วนเพิ่ม (Add-on) จาก Synergy และ Margin ที่ขยายตัว
ด้าน SCC แม้จะโอนสินทรัพย์หลักออกไป แต่จะรับรู้กำไรกลับเข้ามาในรูปแบบส่วนแบ่งกำไรจากเงินลงทุน (Share of Profit) และได้รับเงินปันผลจาก JV ซึ่งมีนโยบายจ่ายเงินปันผลขั้นต่ำ 60% ของกำไรสุทธิ ทำให้การรับรู้กำไรในภาพรวมไม่ได้แตกต่างไปจากเดิมอย่างมีนัยสำคัญ
นายเบญจพล ระบุว่า ในภาพรวมยังคงน้ำหนักการลงทุนกลุ่มปิโตรเคมีเป็น “น้อยกว่าตลาด” (Underweight) และยังไม่แนะนำ “ซื้อลงทุน” ทั้งสองตัว เนื่องจากแนวโน้มอุตสาหกรรมในระยะกลางและระยะยาวยังไม่ดี โดยมีคำแนะนำสำหรับแต่ละหุ้นดังนี้:
- PTTGC แนะนำกลยุทธ์ Trading เนื่องจากราคาหุ้นที่ปรับตัวลงมาทำให้มี Upside โดยประเมินราคาเป้าหมายที่ 54 บาท ทั้งนี้ คาดว่าผลการดำเนินงานไตรมาส 2/69 จะเป็นจุดสูงสุดของปี และไตรมาส 3/69 อาจย่อตัวลงมาแต่ยังอยู่ในระดับสูง
- SCC แนะนำ “ถือ” (Hold) โดยให้ราคาเป้าหมายที่ 278 บาท
บล.อินโนเวสท์ เอกซ์ ระบุในบทวิเคราะห์ว่า แม้ JV ดังกล่าวจะส่งผลดีในเชิงกลยุทธ์ต่อทั้งสองฝ่าย แต่ผลกระทบต่อกำไรและมูลค่าหุ้นในระยะสั้นน่าจะยังมีจำกัด จนกว่าการรับรู้ synergy และรายละเอียดด้านธรรมาภิบาลจะมีความชัดเจนมากขึ้น เราประเมินว่าธุรกรรมนี้จะช่วยเพิ่มกำไรของ PTTGC ได้ 7% ในปี 70 และ 11% ในปี 71 ซึ่งคิดเป็นอัพไซด์ราว 0.9 บาท/หุ้นเทียบกับราคาเป้าหมายปัจจุบันที่ 63 บาท สำหรับ SCC เราประเมินว่ากำไรจะเพิ่มขึ้น 2% ในปี 70 และ 8% ในปี 71 คิดเป็นอัพไซด์ราว 6 บาท/หุ้นเมื่อเทียบกับราคาเป้าหมายปัจจุบันที่ 271 บาท
PTTGC ยังคงเป็นหุ้นเด่นของเราในกลุ่มปิโตรเคมี โดยได้รับแรงหนุนจากความได้เปรียบด้านต้นทุนของธุรกิจโอเลฟินส์ที่ใช้ก๊าซเป็นวัตถุดิบ ความเสี่ยงจากการแข่งขันของผู้ผลิตตะวันออกกลางที่ต่ำกว่า และการเป็นผู้ถือหุ้นควบคุมใน JV เราคงคำแนะนำ NEUTRAL สำหรับ SCC เนื่องจากมีอัพไซด์น้อยกว่า PTTGC ขณะที่ผลการดำเนินงานของ LSP และกำไรปกติในระยะสั้นยังมีแนวโน้มอ่อนแอ ปัจจัยกระตุ้นสำคัญในระยะถัดไป ได้แก่ การได้รับอนุมัติจากหน่วยงานกำกับดูแล การเปิดเผยรายละเอียดแผนการบูรณาการธุรกิจ และหลักฐานการรับรู้ synergy ในช่วงต้นก่อนที่ธุรกรรมจะแล้วเสร็จตามเป้าหมายในกลางปี 70
โดย วรินทร ศิรินอก