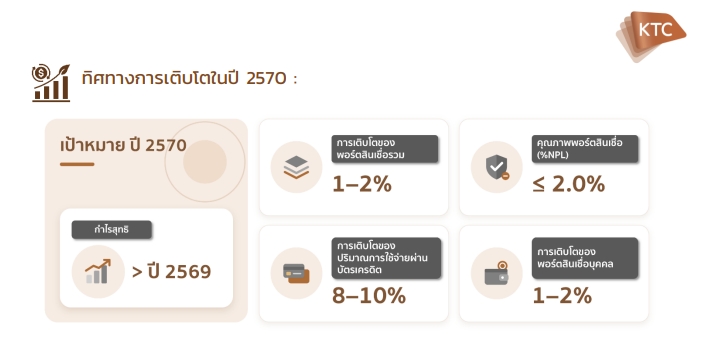
บมจ.บัตรกรุงไทย [KTC] หรือ เคทีซี ระบุว่า ในปี 2570 เคทีซีตั้งเป้าหมายการเติบโตของกำไรสุทธิสูงขึ้นต่อเนื่องจากปี 2569 ปริมาณการใช้จ่ายผ่านบัตรเครดิตขยายตัว 8% -10% โดยยังคงดำเนินกลยุทธ์ที่เน้นด้าน “คุณภาพมากกว่าปริมาณ” จึงกำหนดเป้าหมายการขยายพอร์ตสินเชื่อรวมเพิ่มขึ้น 1%-2% และอัตราเติบโตของพอร์ตสินเชื่อบุคคลเติบโตอยู่ในช่วง 1% – 2% ควบคู่กับการรักษาคุณภาพพอร์ตสินเชื่อรวมโดยกำหนด % NPL ให้อยู่ในระดับไม่เกิน 2.0%
ทั้งนี้ บริษัทให้ความสำคัญกับการบริหารความเสี่ยง พร้อมเร่งทรานส์ฟอร์มสู่ดิจิทัลควบคู่ไปกับการดูแลความมั่นคงปลอดภัยด้านไซเบอร์เพื่อเพิ่มประสิทธิภาพการดำเนินงาน ซึ่งจะช่วยสนับสนุนการเติบโตของกำไรอย่างต่อเนื่อง ท่ามกลางสภาพเศรษฐกิจที่ยังมีความไม่แน่นอน
ในรอบ 9 เดือนปี 2569 จะเห็นได้ว่า บริษัทยังรักษาความสามารถในการทำกำไรที่สูงขึ้นอย่างต่อเนื่องให้แก่ผู้มีส่วนได้เสียทุกกลุ่ม พร้อมดำรงคุณภาพสินทรัพย์ได้อย่างแข็งแกร่ง โดยคาดว่าอัตราส่วนหนี้ด้อยคุณภาพต่อเงินให้สินเชื่อ (%NPL) ไม่เกินกว่า 2% ซึ่งเป็นอัตราที่ได้ตั้งเป้าหมายไว้ อัตราการเติบโตของปริมาณการใช้จ่ายผ่านบัตรเท่ากับ 4.7% และรักษาระดับมูลค่าพอร์ตสินเชื่อให้อยู่ในระดับที่เกณฑ์เป้าหมายได้กำหนดไว้ นอกจากนี้ บริษัทยังคงมุ่งมั่นพัฒนาผลิตภัณฑ์ บริการ และสิทธิประโยชน์
อย่างต่อเนื่อง ผ่านระบบงานที่จะสามารถนำเสนอสิทธิประโยชน์เฉพาะบุคคลได้อย่างแม่นยำและครบวงจรมากขึ้นเพื่อรองรับความต้องการของสมาชิกที่เปลี่ยนแปลงไป พร้อมปรับกลยุทธ์ให้สอดคล้องกับสภาวะแวดล้อมทางธุรกิจที่มีความผันผวน โดยกลุ่มบริษัทได้มุ่งยกระดับการด ำเนินงานสู่การเป็นองค์กรดิจิทัลอย่างเต็มรูปแบบ
ผลประกอบการในไตรมาส 3 และงวด 9 เดือน ปี 2569 ของ KTC และบริษัทย่อย มีกำไรสุทธิ 2,125 ล้านบาท และ 6,521 ล้านบาท เพิ่มขึ้น 8.9% (YoY) และ 14.3% (YoY) ตามลำดับ ขณะที่งบการเงินเฉพาะกิจการมีกำไรสุทธิ 2,114 ล้านบาท และ 6,477 ล้านบาท เพิ่มขึ้น 2.4% (YoY) และ 10.3% (YoY) ตามลำดับ
สำหรับไตรมาส 3 ปี 2569 กลุ่มบริษัทมีฐานรายได้รวม 6,917 ล้านบาท เพิ่มขึ้น 0.2% (YoY) จากรายได้ดอกเบี้ย และรายได้ค่าธรรมเนียมและบริการ ที่เพิ่มขึ้น 1.1% (YoY) และ 0.4% (YoY) ตามลำดับ ในขณะที่ค่าใช้จ่ายรวมลดลง 2.0% (YoY) อยู่ที่ 4,256 ล้านบาท โดยมีปัจจัยหลักจากค่าใช้จ่ายทางการเงินที่ลดลง 16.4% (YoY) จากการบริหารเงินกู้ยืมให้สอดคล้องกับความต้องการใช้เงินทุนได้อย่างมีประสิทธิภาพ และค่าใช้จ่ายในการบริหารที่ปรับตัวลง 1.2% (YoY) ส่วนหนึ่งเป็นผลจากการเลือกใช้จ่ายด้านการตลาดที่มุ่งเน้นประสิทธิผล ส่งผลให้ Cost to Income Ratio ของกลุ่มบริษัทในไตรมาส 3 ปี 2569 อยู่ที่ 35.3% ลดลงเล็กน้อยจาก 35.8% เมื่อเทียบกับช่วงเดียวกันของปี ก่อน ขณะที่ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นเพิ่มขึ้นเล็กน้อยที่
0.9% (YoY)
ณ สิ้ นไตรมาส 3 ปี 2569 กลุ่มบริษัทมีพอร์ตสินเชื่อรวม 107,717 ล้านบาท เพิ่มขึ้น 0.8% (YoY) แบ่งเป็น พอร์ตบัตรเครดิตที่เติบโต 0.9% (YoY) ภายใต้แนวทางการเติบโตพอร์ตสินเชื่ออย่างมีคุณภาพ โดยมีอัตราการขยายตัวของปริมาณการใช้จ่ายผ่านบัตรของเก้าเดือนแรกอยู่ที่ 4.7% ซึ่งขยายตัวมากกว่าอัตราการเติบโตการใช้จ่ายผ่านบัตรเครดิตของอุตสาหกรรม และพอร์ตสินเชื่อบุคคลรวมเติบโต 1.9% ขณะที่พอร์ตลูกหนี้ ตามสัญญาเช่าลดลง 30.6% (YoY) จากการหยุดปล่อยสินเชื่อตั้งแต่ปี 2566
ด้านคุณภาพสินทรัพย์ กลุ่มบริษัทประเมินความเสี่ยงที่เกิดขึ้นจริงและความเสี่ยงในอนาคตด้วยการตั้งสำรองด้วยความระมัดระวังและรอบคอบ โดยมี NPL Coverage Ratio สำหรับงวด 9 เดือนปี 2569 อยู่ที่ 413.4% ลดลงจาก 426.1% เมื่อเทียบกับช่วงเดียวกันของปี ก่อน โดยมีอัตราส่วนสินเชื่อด้อยคุณภาพต่อเงินให้สินเชื่อรวม(%NPL) เพิ่มขึ้ นเป็น 1.92% จาก 1.85% ณ งวดเดียวกันของปี ก่อนหน้าซึ่งยังอยู่ในระดับที่สามารถบริหารจัดการได้ ทั้งนี้ บริษัทคาดการณ์ว่าจะสามารถรักษาระดับ NPL ทั้งปี 2569 ให้อยู่ในกรอบเป้าหมายที่ไม่เกิน 2% ได้
ขณะที่ Credit Cost ของกลุ่มบริษัทสำหรับงวด 9 เดือน ปี 2569 อยู่ที่ 5.1% ลดลงจาก 5.7% ในช่วงเดียวกันของปีก่อนหน้า เป็นผลจากการตั้งสำรองด้วยความระมัดระวัง ประกอบกับการคัดกรองสินเชื่อที่เน้นการเติบโตอย่างมีคุณภาพ
บริษัทมีเป้าหมายในการขยายศักยภาพการนำเสนอผลิตภัณฑ์ประกันภัยผ่านช่องทางที่หลากหลายทั้งออฟไลน์และออนไลน์ เพื่อให้สามารถนำเสนอความคุ้มครองที่ตอบโจทย์ความต้องการได้อย่างเหมาะสมและมีข้อเสนอที่สามารถแข่งขันได้ โดยปัจจุบันบริษัทอยู่ระหว่างการเตรียมข้อมูลสำหรับการขอขึ้นทะเบียนกิจกรรมทางอิเล็กทรอนิกส์สำหรับธุรกิจนายหน้าประกันภัยเพื่อเสนอขายกรมธรรม์ประกันภัยผ่านช่องทางอิเล็กทรอนิกส์ ซึ่งคาดว่าจะได้รับการอนุมัติจากหน่วยงานกำกับดูแล ภายในไตรมาสสุดท้ายของปี 2569
โดย เสาวลักษณ์ อวยพร