โบรกเกอร์อัพเป้ากำไรและราคาหุ้น บมจ.โรงแรมเซ็นทรัลพลาซา [CENTEL] หลังจากกำไรปกติไตรมาส 3/69 พุ่งทะยาน +108% ถึง +109% YoY, +123% ถึง +127% QoQ สูงกว่าคาดถึง 50-70% แรงหนุนสำคัญจากการฟื้นตัวของธุรกิจโรงแรมในไทยและมัลดีฟส์ รวมถึงประสิทธิภาพการควบคุมต้นทุนและการขยายสาขาของธุรกิจร้านอาหารที่ช่วยชดเชยผลกระทบจากโรงแรมในดูไบและญี่ปุ่นได้ทั้งหมด ขณะที่แนวโน้มกำไรไตรมาส 4/69 เติบโตแข็งแกร่งต่อเนื่องช่วงไฮซีซั่น จากยอดจองห้องพักล่วงหน้าพุ่ง
ล่าสุด ราคาหุ้น CENTEL มาอยู่ที่ 45.50 บาท ลดลง 1.50 บาท (-3.19%)
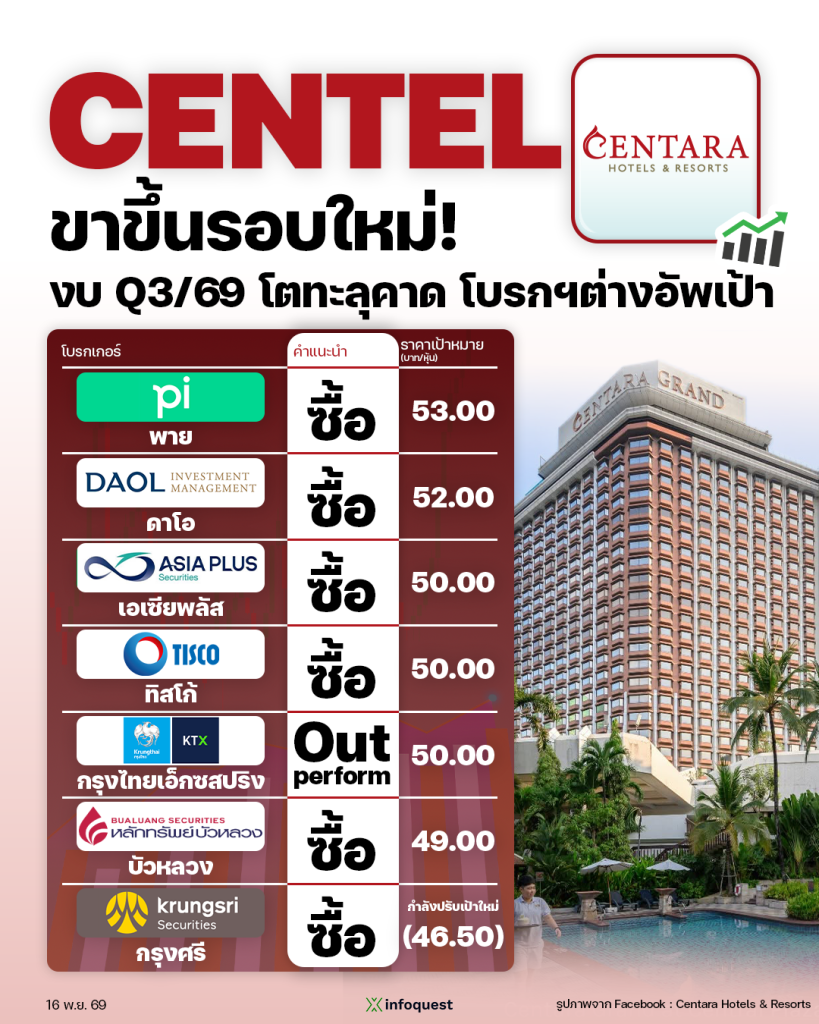
บล.พาย ปรับคำแนะนำหุ้น CENTEL จาก “ถือ” เป็น”ซื้อ” พร้อมปรับเพิ่มราคาเป้หมมายหลังรายงานกำไรสุทธิไตรมาส 3/69 ที่ 399 ล้านบาท (+149% YoY) และมีกำไรปกติ 400 ล้านบาท (+109% YoY, +127% QoQ) ดีกว่าที่เราและตลาดคาดการณ์ไว้ กำไรเติบโตเมื่อเทียบกับปีก่อน (YoY) ได้รับแรงหนุนจากผลการดำเนินงานของธุรกิจโรงแรมที่ดีขึ้นหลังการปรับปรุง (Renovate) ประกอบกับการควบคุมต้นทุนที่มีประสิทธิภาพ
กำไรในไตรมาส 4/69 คาดว่าจะยังคงเติบโตโดดเด่นทั้ง YoY และ QoQ อย่างต่อเนื่อง เนื่องจากแนวโน้มธุรกิจโรงแรมที่แข็งแกร่ง ยอดจองห้องพักล่วงหน้า (ไม่รวมโรงแรมในดูไบและโรงแรมแห่งใหม่ในญี่ปุ่น) เติบโต +7% ถึง +9% YoY นำโดยยอดจองห้องพักในกรุงเทพฯ (+5%) และโรงแรมในมัลดีฟส์ (+17% ถึง +19%) ขณะที่ธุรกิจร้านอาหารมีการเติบโตของยอดขายสาขาเดิม (SSSG) อยู่ที่ +5% YoY ในช่วงเดือนตุลาคม 2569 ซึ่งสูงกว่าค่าเฉลี่ยของ SSSG ในช่วง 9 เดือนแรกของปี 2026
กำไรไตรมาส 3/69 เติบโตโดดเด่นทั้ง YoY และ QoQ
- ธุรกิจโรงแรม: พลิกกลับมามีกำไร 148 ล้านบาทในไตรมาส 3/69 จากที่ขาดทุน 35 ล้านบาทในไตรมาส 3/68 โดยได้รับแรงหนุนจากผลการดำเนินงานของโรงแรมในประเทศไทยที่ดีขึ้นหลังการปรับปรุง รวมถึงโรงแรมแห่งใหม่ในมัลดีฟส์ที่มีผลการดำเนินงานดีขึ้น โดยมี EBITDA อยู่ที่ 883 ล้านบาท (+17% YoY)
- ภาพรวมรายได้ต่อห้องพักเฉลี่ย (RevPAR): อยู่ที่ 3,622 บาท (+2% YoY) ในช่วงไตรมาส 3/69 จากราคาห้องพักเฉลี่ย (ARR) ที่ปรับเพิ่มขึ้น 1% YoY และอัตราการเข้าพักที่เพิ่มขึ้นเป็น 70% (จาก 69% ในไตรมาส 3/2025) ปัจจัยหนุนมาจากการเพิ่มขึ้นของ RevPAR โรงแรมในไทย (+13% YoY) และมัลดีฟส์ (+37% YoY) ซึ่งสามารถชดเชยการลดลงของ RevPAR ในดูไบ (-26% YoY) และญี่ปุ่น (-18% YoY) ได้ทั้งหมด
- ปัจจัยบวก (+): RevPAR ของโรงแรมในไทยที่แข็งแกร่งมาจากผลการดำเนินงานที่ดีขึ้นของโรงแรมในพัทยา ภูเก็ต และสมุย ผ่านการใช้กลยุทธ์ด้านราคาเพื่อดึงดูดกลุ่มลูกค้าระยะใกล้ (Short-haul) มาทดแทนกลุ่มลูกค้าระยะไกล (Long-haul) สำหรับโรงแรมในภูเก็ต ขณะที่ RevPAR ของโรงแรมในมัลดีฟส์เติบโตโดดเด่น YoY จากกลุ่มลูกค้าชาวรัสเซียและอินเดียที่เข้ามาพักมากขึ้น ประกอบกับผลประกอบการของโรงแรมเซ็นทารา มิราจ ลากูน มัลดีฟส์ และโรงแรมเซ็นทารา แกรนด์ ลากูน มัลดีฟส์ ที่ปรับตัวดีขึ้นต่อเนื่องหลังเปิดดำเนินการในเดือนเมษายน 2568
- ปัจจัยลบ (-): RevPAR ของโรงแรมในดูไบได้รับผลกระทบโดยตรงจากเหตุการณ์ความไม่สงบในภูมิภาคตะวันออกกลาง ส่งผลให้อัตราการเข้าพักลดลงเหลือ 72% ในไตรมาส 3/69 จาก 81% ในไตรมาส 3/68 โดยปัจจุบันกลุ่มลูกค้าหลักคือคนท้องถิ่นที่เดินทางมาพักผ่อนในช่วงวันหยุด ส่วน RevPAR ของโรงแรมในญี่ปุ่นเผชิญแรงกดดันจากฐานที่สูงของงาน World Expo ที่เมืองโอซาก้าในช่วงเดือนเมษายน – ตุลาคม 2568 รวมถึงจำนวนนักท่องเที่ยวจีนที่ลดลงจากความขัดแย้งระหว่างสองประเทศ
- ธุรกิจร้านอาหาร: มีกำไร 252 ล้านบาท (+12% YoY) ในไตรมาส 3/69 หนุนจากการขยายสาขาและการควบคุมต้นทุนที่ดี แม้ยอดขายสาขาเดิม (SSSG) ในไตรมาส 3/69 จะทรงตัว YoY (เดือน ก.ค. +2%, ส.ค. -2% และ ก.ย. 0%) เนื่องจากได้รับผลกระทบจากมาตรการกระตุ้นเศรษฐกิจ แม้ช่วงต้นไตรมาสจะทำได้ดีผ่านการนำเสนอเมนูที่ตอบโจทย์ลูกค้าก็ตาม โดยมี EBITDA อยู่ที่ 736 ล้านบาท (+4% YoY)
ด้าน บล.บัวหลวง ระบุว่า CENTEL มีกำไรหลักไตรมาส 3/69 ดีกว่าทุกคาดการณ์ โดยรายงานที่ 398 ล้านบาท เพิ่มขึ้น 108% YoY และ 123% QoQ สูงกว่าประมาณการของเราอย่างมีนัยสำคัญที่ 225 ล้านบาท และสูงกว่าตลาดคาดไว้ที่ 231 ล้านบาท โดยผลประกอบการที่ดีกว่าคาดได้รับปัจจัยหนุนจากทั้งธุรกิจโรงแรมและธุรกิจอาหาร
- ธุรกิจโรงแรม: รายได้ในไตรมาส 3/69 เพิ่มขึ้น 9% YoY หนุนจากรายได้ของโรงแรมในกรุงเทพฯ พัทยา สมุย และหาดกะรน (ภูเก็ต) รวมถึงรายได้เพิ่มเติมจากโรงแรมแห่งใหม่ 2 แห่งในมัลดีฟส์ ส่งผลให้ธุรกิจโรงแรมรายงานกำไรหลัก 148 ล้านบาท พลิกกลับจากขาดทุนหลัก 35 ล้านบาทในไตรมาส 3/68 การปรับตัวดีขึ้น YoY สะท้อนปัจจัยหนุนจาก 1) ผลการดำเนินงานที่แข็งแกร่งขึ้นของโรงแรมในประเทศไทยที่ผ่านการปรับปรุง โดยเริ่มทยอยเพิ่มระดับการดำเนินงาน และ 2) ผลขาดทุนจากโรงแรมใหม่ 2 แห่งในมัลดีฟส์และโรงแรมในดูไบที่ลดลง
- ธุรกิจอาหาร: รายได้จากธุรกิจร้านอาหารบริการด่วน (QSR) เพิ่มขึ้น 5% YoY จากการขยายสาขา ขณะที่ยอดขายสาขาเดิม (SSSG) ในไตรมาส 3/69 ลดลง 1% YoY อย่างไรก็ตาม ธุรกิจอาหารรายงานกำไรหลัก 252 ล้านบาท เพิ่มขึ้น 12% YoY หนุนจากรายได้เพิ่มเติมจากธุรกิจร่วมทุน (JV) แห่งใหม่ (เริ่มรับรู้ส่วนแบ่งกำไรตั้งแต่ไตรมาส 1/69) ผลการดำเนินงานที่แข็งแกร่งขึ้นของธุรกิจอาหารภายใต้กิจการร่วมทุนเดิม รวมถึงการปิดสาขาที่มีผลการดำเนินงานต่ำกว่าคาด
ขณะที่คาดว่ากำไรในไตรมาส 4/69 จะเพิ่มขึ้นทั้ง YoY (เนื่องจากผลการดำเนินงานของโรงแรมในประเทศไทยและมัลดีฟส์ที่ปรับตัวดีขึ้น) และเพิ่มขึ้น QoQ (จากการเข้าสู่ช่วงไฮซีซั่น)
จากผลงานไตรมาส 3/69 แข็งแกร่งกว่าคาด เราจึงปรับเพิ่มประมาณการกำไรปี 69 ขึ้น 12% และ ปรับปี 70 ขึ้น 13% พร้อมเพิ่มราคาเป้าหมาย ณ สิ้นปี 70 เป็น 53.0 บาท จากเดิม 49 บาท มองว่า CENTEL สมควรได้รับการปรับมูลค่าหุ้นขึ้นสะท้อนการฟื้นตัว เนื่องจากแนวโน้มกำไรเดิบโตอย่างแข็งแกร่งในปี 69-0 แม้รับผลกระทบจากสงคราม ขณะที่ผลขาดทุนธุรกิจต่างประเทศลดลงและประเทศไทยกำลังเข้าไฮซีซั่น มูลค่าหุ้นจึงยังมีอัพไซด์ ก่อนที่กำไรจะเร่งตัวขึ้นในไตรมาส 4/69 และปี 70
เช่นเดียวกับ บล.กรุงศรี มีมุมมองเป็นบวก (Positive) ต่อกำไรปกติของ CENTEL ไตรมาส 3/69 ออกมาสูงกว่าคาดถึง 50-70% และแนวโน้มผลการดำเนินงานที่ยังคงเติบโตโดดเด่นต่อเนื่อง จึงคงคำแนะนำ “ซื้อ” และมีแนวโน้มปรับเพิ่มราคาเป้าหมายปี 70 ขึ้นอย่างน้อย 10% จากเดิมที่ 46.50 บาท
CENTEL รายงานกำไรปกติไตรมาส 3/69 ที่ 400 ล้านบาท (+109% YoY, +127% QoQ) ซึ่งสูงกว่าที่เราและตลาดคาดการณ์ไว้ถึง 55% และ 73% ตามลำดับ โดยมีปัจจัยหนุนสำคัญมาจากอัตรากำไรที่ทำได้สูงกว่าคาด กำไรปกติที่เติบโตโดดเด่นทั้ง YoY และ QoQ ได้รับแรงหนุนจากทั้ง 2 ธุรกิจหลักที่มีรายได้เติบโตและอัตรากำไรสูงกว่าปีก่อน ดังนี้
- ธุรกิจโรงแรม: รายได้เติบโต +9% YoY และ +7% QoQ โดยมีรายได้ต่อห้องพักเฉลี่ย (RevPAR) เติบโตสูง (+11% YoY, +7% QoQ) จากการขยายตัวของโรงแรมในประเทศไทยและมัลดีฟส์
- ธุรกิจร้านอาหาร: รายได้เติบโต +5% YoY และ +1% QoQ แม้ยอดขายสาขาเดิม (SSSG) จะทรงตัว YoY จากแรงกดดันของมาตรการ “ไทยช่วยไทย พลัส” แต่ยอดขายรวมทุกสาขา (TSSG) ยังสามารถเติบโตได้ +5% YoY จากการขยายสาขาอย่างต่อเนื่อง
กำไรปกติงวด 9 เดือนแรกของปี 69 อยู่ที่ 1,653 ล้านบาท เติบโต +44% YoY และคิดเป็นสัดส่วนถึง 81% ของประมาณการทั้งปีที่ 2,040 ล้านบาท (+6% YoY) ส่งผลให้เรามีแนวโน้มปรับเพิ่มประมาณการกำไรปกติปี 69 ขึ้นอย่างน้อย 10% นอกจากนี้ เราคาดว่ากำไรปกติในไตรมาส 4/69 จะยังคงเติบโตแข็งแกร่งต่อเนื่อง ตามโมเมนตัมของธุรกิจโรงแรมในประเทศไทย มัลดีฟส์ และการฟื้นตัวของโรงแรมในประเทศญี่ปุ่น
โดย เสาวลักษณ์ อวยพร