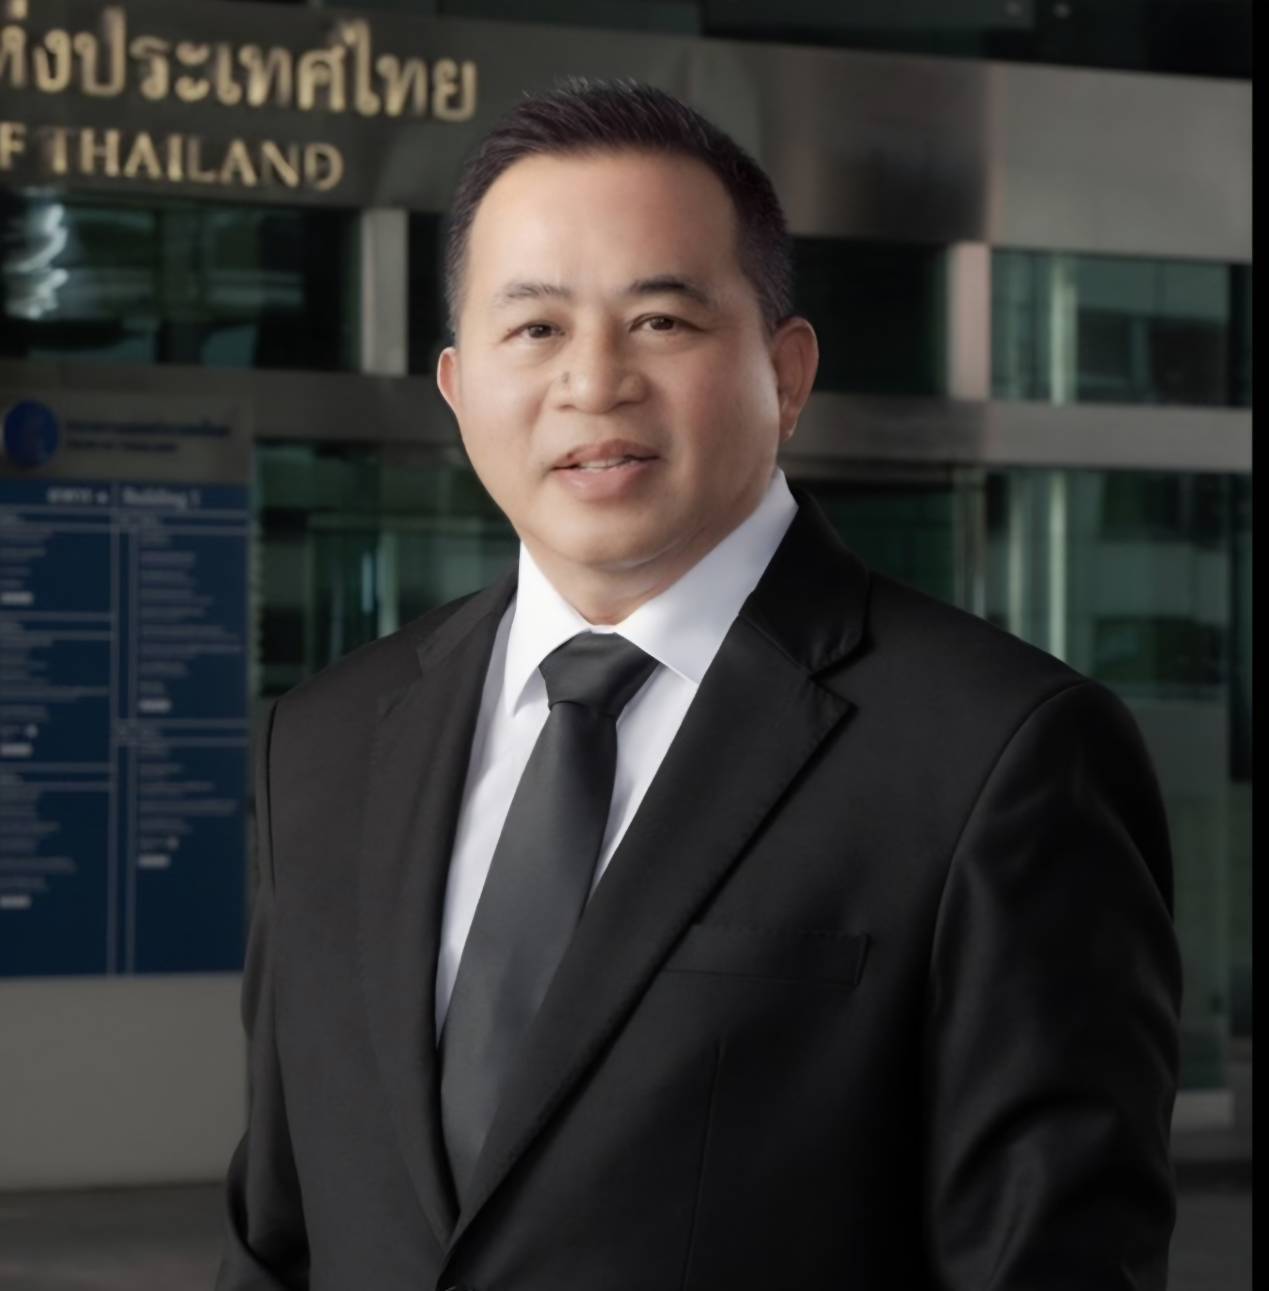
นายสมชัย สัจจพงษ์ ประธานกรรมการธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยเป็นครั้งแรกหลังดำรงตำแหน่งครบ 1 ปี 6 เดือนโดยประเมินผลงานผู้ว่าการ ธปท. คนปัจจุบัน ส่วนตัวยังให้ผ่าน เนื่องจากผู้ว่าฯ คนปัจจุบันมีแนวคิดในการทำงานแตกต่างบ้างเมื่อเทียบกับผู้ว่าฯคนก่อนๆ สนใจเรื่องอัตราการขยายตัวทางเศรษฐกิจและตัวเลขมหภาคที่สำคัญมากขึ้นแต่ยังยึดมั่นในภารกิจหลักของ ธปท. คือ เสถียรภาพเศรษฐกิจ สื่อสารชัดเจนและเข้าถึง stakeholder ทั่วถึงและมากขึ้น สร้างภาพได้ดีในฐานะที่เป็นผู้รู้และกล้าพูดถึงปัญหาเศรษฐกิจที่ต้องดำเนินการแก้ไข มีการออกมาตรการเฉพาะจุดเพื่อแก้ไขปัญหาหนี้ สินเชื่อ SME เงินเทา
แต่สิ่งที่ผู้ว่าฯ ยังขาดอยู่และควรกล้าทำหรือล้มเหลว คือ การเสนอแนวทางแก้ไขกฎหมายที่ ธปท. รับผิดชอบ การจัดการและจัดระเบียบธนาคารพาณิชย์ในส่วนที่เกี่ยวกับสินเชื่อ SME การจัดลำดับความสำคัญของปัญหาที่ควรแก้โดยเฉพาะในส่วนที่ ธปท. มีเครื่องไม้เครื่องมือของตนเอง และการออกมาตรการที่ขาด effectiveness ในส่วนของ มาตรการ SME Credit Boost และมาตรการ Secure + และมาตรการแก้ปัญหาเงินเทาซึ่งไม่สามารถแก้ปัญหาได้หรืออาจลดได้บ้างเพราะเป็นมาตรการที่ผู้ต้องการกระทำความผิดสามารถเลี่ยงและเปลี่ยนพฤติกรรมการทำทุจริตได้ง่าย
ทั้งนี้ นายสมชัย ระบุว่า ตั้งแต่เข้ารับตำแหน่งเมื่อวันที่ 2 มิถุนายน 2568 มีเป้าหมายสำคัญในการผลักดันให้ ธปท. ทำงานอย่างมีประสิทธิภาพ โปร่งใส และมีธรรมาภิบาลมากขึ้น เพื่อให้เท่าทันกับการเปลี่ยนแปลงของระบบเศรษฐกิจ การเงิน และเทคโนโลยี โดยมุ่งปรับปรุงกฎหมายที่ ธปท. รับผิดชอบให้ทันสมัย ลดข้อจำกัดในการดำเนินนโยบาย พัฒนาการสื่อสารให้ประชาชนเข้าใจง่ายและเข้าถึงได้ รวมถึงส่งเสริมให้บุคลากรของ ธปท. เข้าใจสภาพเศรษฐกิจจริงและปัญหาของประชาชนฐานรากมากขึ้น พร้อมดูแลเงินสำรองระหว่างประเทศให้มีความมั่นคงแข็งแกร่ง
แต่สิ่งที่รู้สึกผิดหวังมากที่สุด คือ ความล้มเหลวในการผลักดันการปรับปรุงกฎหมายที่เกี่ยวข้องกับการดำเนินงานของ ธปท. ทั้ง พ.ร.บ.ธนาคารแห่งประเทศไทย พ.ร.บ.ธุรกิจสถาบันการเงิน และกฎหมายเงินตรา ทั้งที่ได้มอบหมายให้ฝ่ายบริหารศึกษาประเด็นที่จำเป็นต้องแก้ไขตั้งแต่การประชุมคณะกรรมการ ธปท. ครั้งแรกเมื่อเดือนมิถุนายน 2568
แต่ตลอดระยะเวลา 1 ปี 6 เดือนที่ผ่านมา ฝ่ายบริหาร ธปท. เสนอแนวทางแก้ไขกฎหมายเพียง 1 มาตรา ใน พ.ร.บ.ธุรกิจสถาบันการเงิน โดยอ้างว่าจากการศึกษาของคณะทำงานภายใน ธปท. ไม่พบความจำเป็นต้องแก้ไขกฎหมายในประเด็นอื่น
นายสมชัย มองว่า กระบวนการศึกษาดังกล่าวไม่รอบด้าน เนื่องจากคณะทำงานประกอบด้วยผู้บริหาร ธปท. เป็นหลัก โดยไม่ได้เปิดให้หน่วยงานภายนอก เช่น กระทรวงการคลัง สำนักงานคณะกรรมการกฤษฎีกา และสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ เข้ามามีส่วนร่วม รวมถึงไม่ได้รวบรวมความคิดเห็นจากผู้มีส่วนได้ส่วนเสียอย่างครบถ้วน
ทั้งที่แนวทางที่เหมาะสมควรเปิดรับฟังทั้งเหตุผลสนับสนุนและเหตุผลคัดค้านในแต่ละประเด็น ก่อนนำเสนอให้คณะกรรมการ ธปท. พิจารณา พร้อมวิจารณ์ว่าท่าทีของฝ่ายบริหารที่กังวลว่าการเสนอแก้กฎหมายจะถูกฝ่ายการเมืองเข้ามาแทรกแซง
“ที่ผ่านมาปีกว่าๆ ไม่ใช่อย่างนี้ ตั้งคณะทำงานพวกตนเอง พิจารณาตัดเองเพิ่มเองตามความเห็นของพวกตนเอง แล้วนำเสนอสิ่งที่ตนเองตัดสินใจเอง แถมยังมีคำพูดที่ไม่น่าจะออกจากปากผู้นำของชาวแบงค์ชาติว่า หากเสนอแนวทางแก้ไขกฎหมายธนาคารแห่งประเทศไทยไป ก็จะถูกการเมืองยำเละเทะ ซึ่งแสดงถึงวุฒิภาวะทางความคิดที่ไม่เชื่อมั่นในระบบรัฐสภาฯ ของผู้นำท่านนี้ นี่คือความล้มเหลวของธนาคารแห่งประเทศไทยที่จะก่อความเสียหายต่อเศรษฐกิจการเงินของประเทศ” นายสมชัย ระบุ
*สินเชื่อ SME ติดลบ 17 ไตรมาส
อีกประเด็นที่ให้ความสำคัญมาโดยตลอด คือ ปัญหาสินเชื่อ SMEs ที่หดตัวต่อเนื่องเกือบ 17 ไตรมาส ซึ่งเป็นประเทศเดียวในอาเซียนที่สร้างประวัติศาสตร์ด้านลบทางการเงินในสถิติตัวนี้ โดยมองว่ามาตรการที่ ธปท. ดำเนินการอยู่เป็นเพียง neccessary measure ไม่ใช่ sufficient measure เพราะมาตรการที่ทางธปท. ทำอยู่ SME Credit Boost และมาตรการ Secure+ เป็นเครื่องมือที่ตรงกับอุปสรรคการปล่อยสินเชื่อ แต่ยอดสินเชื่อภายใต้โครงการเพียงอย่างเดียวยังไม่พอยืนยันว่าแก้ปัญหาสินเชื่อ SME หดตัวได้แล้ว
โดยมองว่ามาตรการเหล่านี้เป็นเพียงเครื่องมือที่จำเป็นต่อการแก้ปัญหา แต่ยังไม่เพียงพอที่จะทำให้ปัญหาคลี่คลายได้ทั้งหมด เนื่องจากการแก้ไข ธปท. เพียงหน่วยงานเดียวไม่สามารถแก้ไขปัญหานี้ได้อย่างเบ็ดเสร็จ แต่ต้องอาศัยความร่วมมือจากหลายหน่วยงาน ทั้งกระทรวงการคลัง กระทรวงอุตสาหกรรม กระทรวงพาณิชย์ ธปท. ธนาคารพาณิชย์ สถาบันการเงินเฉพาะกิจ บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) สำนักงานส่งเสริมวิสาหกิจขนาดกลางและขนาดย่อม (สสว.) กรมพัฒนาธุรกิจการค้า ก.ล.ต ตลาดหลักทรัพย์ ฯลฯ
นอกจากนี้ยังตั้งข้อสังเกตว่าธนาคารพาณิชย์กำหนดเงื่อนไขและลากยาวกระบวนการพิจารณาสินเชื่อ SME เกินความจำเป็น รวมถึงคิดอัตราดอกเบี้ย SME สูงเกินความเสี่ยงจริง เพื่อนำไปอุดหนุนสินเชื่อดอกเบี้ยต่ำให้ธุรกิจขนาดใหญ่ และนำสภาพคล่องส่วนเกินไปหารายได้ผ่านตลาดซื้อคืนพันธบัตร (Repo) ของ ธปท. จึงเสนอให้ ธปท. พิจารณาเพิ่มต้นทุนสำหรับธนาคารพาณิชย์ที่นำเงินมาพักไว้ในตลาด Repo และเร่งใช้เครื่องมือกำกับตรวจสอบอย่างเข้มงวด
“ผมคิดตลกๆ ว่า ธปท. อุ้มธนาคารพาณิชย์เกินควร ทั้งๆ ที่เห็นปัญหาเชิงประจักษ์อยู่ และควรรีบทำ เร่งทำ แต่ไม่ทำ กลัวๆ เกรงๆ ธนาคารพาณิชย์มากเกินควรในฐานะผู้กำกับครับ ธปท. ต้องใช้เครื่องมือนี้ตรวจสอบความผิดปกติในการดำเนินการของธนาคารพาณิชย์ในการปล่อยสินเชื่อ SME อาทิ การสุ่มตรวจ case การปฏิเสธสินเชื่อ SME ของทุกธนาคารพาณิชย์ที่มีอัตราปฏิเสธสูงในอัตราผิดปกติมาก” นายสมชัย ระบุ
จากผลการศึกษาของสถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ เรื่อง “Misallocation: โจทย์ใหญ่ภาคการเงินในการเพิ่มศักยภาพเศรษฐกิจไทย” ที่เผยแพร่เมื่อวันที่ 21 สิงหาคม 2569 ชี้ให้เห็นว่า กลไกสินเชื่อธนาคารพาณิชย์มีส่วนสำคัญต่อปัญหาการจัดสรรเงินทุนผิดที่ และมีความจำเป็นเร่งด่วนที่จะต้องทบทวนคุณภาพการจัดสรรสินเชื่อของระบบธนาคารพาณิชย์ เพื่อให้เงินทุนสนับสนุนธุรกิจที่สามารถนำไปสร้างรายได้และยกระดับผลิตภาพได้อย่างเหมาะสม
ดังนั้นข้อบกพร่องของกลไกจัดสรรสินเชื่อและการกำหนดดอกเบี้ยในระบบธนาคารพาณิชย์ เป็นปัจจัยสำคัญที่มีส่วนทำให้เกิดและตอกย้ำการจัดสรรเงินทุนผิดที่ ธนาคารจึงต้องทบทวนบทบาทของตนอย่างจริงจัง โดยเฉพาะโอกาสของ SME ที่มีศักยภาพ แต่ยังเผชิญอุปสรรคในการเข้าถึงเงินทุน
พร้อมเสนอให้ ธปท. ใช้อำนาจกำกับและตรวจสอบธนาคารพาณิชย์อย่างจริงจังมากขึ้น โดยเฉพาะการตรวจสอบกระบวนการปล่อยสินเชื่อ SMEs ของธนาคารที่มีอัตราปฏิเสธสินเชื่อสูงผิดปกติ เช่น การสุ่มตรวจกรณีที่ธนาคารปฏิเสธสินเชื่อ เพื่อดูว่ามีการพิจารณาตามมาตรฐานการเงินและการธนาคารอย่างเหมาะสมหรือไม่
โดยมองว่า ธปท. ไม่ควรเกรงใจธนาคารพาณิชย์มากเกินไปในฐานะหน่วยงานกำกับดูแล เพราะมีเครื่องมือที่สามารถใช้ตรวจสอบและแก้ไขความผิดปกติในการดำเนินงานของธนาคารได้อยู่แล้ว
นอกจากนี้ ยังตั้งข้อสังเกตต่อมาตรการสกัดธุรกรรมเงินเทาที่ ธปท. ระบุว่า มูลค่าการถอนเงินสดภายใต้มาตรการลดลงกว่า 57% และธุรกรรมถอนทองคำจริงลดลงกว่า 85% เมื่อเทียบกับเดือนมกราคม 2569 ว่าตัวเลขดังกล่าวอาจสะท้อนเฉพาะธุรกรรมที่อยู่ภายใต้เกณฑ์ที่กำหนด แต่ยังไม่สามารถยืนยันได้ว่าธุรกรรมทั้งหมดลดลงในสัดส่วนเดียวกัน
เนื่องจากผู้กระทำความผิดอาจปรับเปลี่ยนรูปแบบธุรกรรมเพื่อหลีกเลี่ยงเกณฑ์การรายงาน เช่น การแบ่งทำธุรกรรมเป็นรายการย่อยให้มีมูลค่าต่ำกว่าเกณฑ์ที่กำหนด หรือที่เรียกว่า Structuring ซึ่งเป็นพฤติกรรมที่เคยมีการตรวจพบในระบบการเงิน
ดังนั้น การที่ธุรกรรมเหนือเกณฑ์ลดลง จึงไม่ได้หมายความว่าการถอนเงินสดทั้งหมดหรือปัญหาเงินเทาลดลงในสัดส่วนเดียวกัน โดยยังจำเป็นต้องมีข้อมูลเพิ่มเติมเพื่อประเมินว่าการลดลงดังกล่าวเกิดจากการยุติธุรกรรมจริง หรือเป็นเพียงการเปลี่ยนรูปแบบเพื่อหลีกเลี่ยงการตรวจสอบ
โดย รัชดา คงขุนเทียน